في هذه الصفحة
قسِّم ميزانية الفندق بتخصيص كل عنصر وخدمة فريدة لبند تمويلي واحد، ثم ربط هذا البند بالفئة المتفق عليها من فئات FF&E أو OS&E أو أي فئة أخرى. وتعني FF&E الأثاث والتجهيزات والمعدات، بينما تعني OS&E المستلزمات التشغيلية والمعدات. وهما فئتان شرائيتان تحدهما حدود محددة لكل مشروع. وبحد ذاتها، لا تُحدِّد تسمية الفئة من يورد الصنف أو يركّبه أو يتولى توصيله أو يدفع ثمنه.
ابدأ بتحديد نطاق رئيسي واحد، ووازن العروض المتداخلة مقابل هذا النطاق، وتَحقَّق من أي بنود مُهمَلة بشكل منفصل. وينبغي أن يظل المجموع الكلي لهذا النطاق الرئيسي دون تغيير عند نقل بندٍ مقبولٍ من حزمة ميزانية إلى أخرى. أما إزالة بندٍ مكرَّر أو تمويل خدمةٍ كانت مُهمَلةً فتؤدي إلى تغيير مجموع الحزم المقدَّمة. وهذه عملياتٌ مختلفةٌ، ويؤدي دمجها في مجموعٍ واحدٍ غير مفسَّرٍ إلى إخفاء المشكلة.
اتفق على معنى هذه الفئات بالنسبة لهذا الفندق
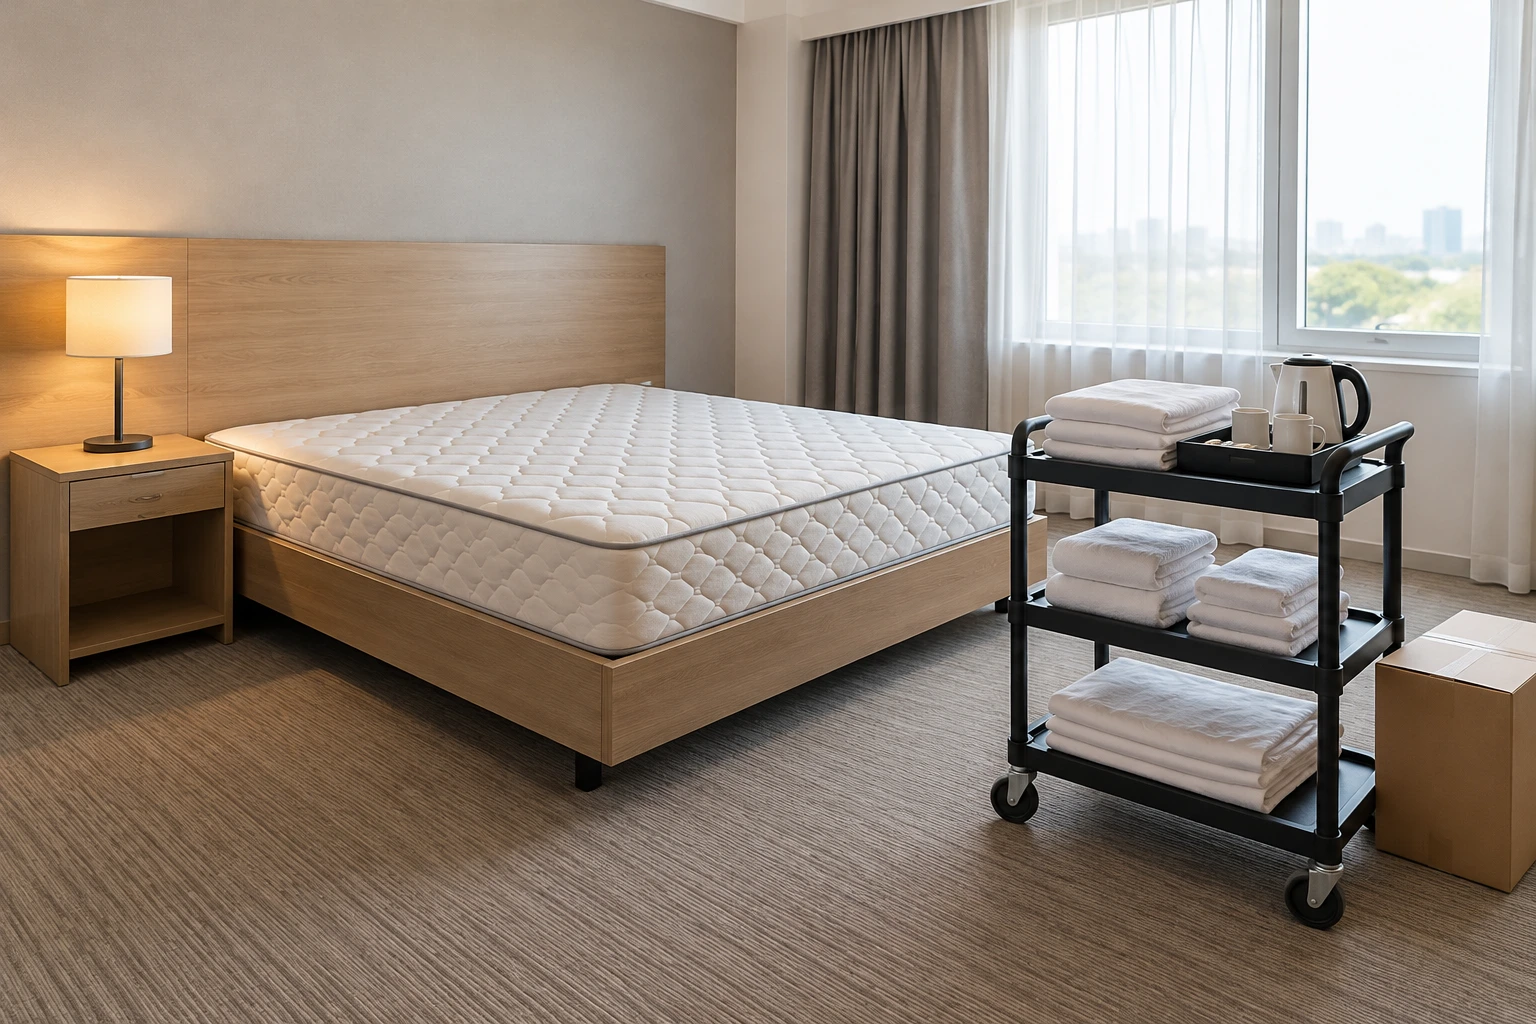
وكنقطة انطلاق عملية، قد تتضمَّن حزمة شراء الأثاث والتجهيزات الثابتة (FF&E) قطع الأثاث المصنوعة من الخشب الصلب، والمقاعد، والمصابيح الزخرفية، والستائر. وقد تتضمَّن حزمة شراء الأغراض التشغيلية والتجهيزات القابلة للاستهلاك (OS&E) المفارش الأولية للغرف، والمناشف، وأدوات المائدة، والعناصر التشغيلية الصغيرة. أما المعدات والإكسسوارات والعناصر المُركَّبة فهي قد تقع عند الحد الفاصل بين هاتين الحزمتين. وعليك معاملة هذه الأمثلة باعتبارها مفردات أولية للبدء، وليست قاعدة توزيع عالمية أو سياسة محاسبية.
مقالة شراء استضافتها منظمة ISHC وألفها آلان بنجامين توضِّح كيف تتفاوت تعريفات الأثاث والتجهيزات الثابتة (FF&E) والأغراض التشغيلية والتجهيزات القابلة للاستهلاك (OS&E)، وتوصي باستخدام مصفوفة توزيع المسؤوليات. والدرس المستدام الذي تقدمه هو ضرورة تحديد نطاق كل مشروع ومسؤوليات أطرافه. أما ملاحظاتها المتعلقة بالسوق التاريخي، وأوقات التوريد، والضرائب فهي ليست أساسًا لهذا المثال.
اكتب قاعدة المشروع قبل مقارنة المجاميع. وفي التمرين الوارد أدناه، يستخدم المالك ثلاثة رموز شراء متنافية تمامًا:
- F — الأثاث والتجهيزات الثابتة (FF&E): حزم الأثاث/التجهيزات المقبولة، بما في ذلك أي خدمات مُدمجة صراحةً ضمن تلك البنود.
- أو — المخزون التشغيلي والتجهيزات الافتتاحية (OS&E): حِزم المخزون التشغيلي الافتتاحي المقبولة.
- س — واجهات أخرى: خدمات التثبيت أو التثبيت أو الخدمات الفنية التي تُشترى بشكل منفصل والمحددة في هذا السجل المحدود.
هذه الرموز الفرعية تنتمي إلى ميزانية مشروع واحد. وهي لا تحدد معالجة رأس المال أو الاستهلاك أو المعاملة الضريبية أو عرض القوائم المالية. ويمكن لفريق المالية أن يربط معرفات الأسطر نفسها بهيكل التقارير الخاص به دون إنشاء بند شراء إضافي لنفس النطاق. فإذا اشتمل العنوان الرئيسي لعناصر التجهيز والتجهيزات الثابتة والمتحركة (FF&E) على المخزون التشغيلي والتجهيزات الافتتاحية (OS&E)، فعليك عرض الرمز «أو» كفئة فرعية بدلًا من إضافته مرة ثانية.
تجمع تسليم الغرفة بين الأثاث والإمدادات التشغيلية في رؤية واحدة. ومع ذلك، يظل مالك الميزانية لكل عنصر وحدود الإمداد مرتبطةً بنطاق المشروع المعتمد.
استخدم نموذجاً رئيسياً واحداً مكوَّناً من عشرة أسطر قبل إضافة مجاميع المورِّدين
يغطي السجل التالي نطاق تركيب افتتاح فندق مختار. وهو المرجع الكامل لهذه العشرة أسطر، وليس ميزانية تطوير شاملة ولا قائمة تحقق تعتمد على عدد الغرف. وجميع المبالغ المذكورة هي مبالغ دفعية بالدولار الأمريكي، دون أي استنتاج لمبلغٍ «لكل غرفة». وهي تستثني الشحن والضرائب ورسوم الشراء/التصميم وأعمال الإنشاء الأوسع وهامش الطوارئ. كما يُفترض وجود خدمات الطاقة/البيانات المعتمدة مسبقًا؛ أما البنية التحتية الجديدة فهي خارج نطاق هذا المثال.
تم تحديد النطاق الرئيسي أولًا بمبلغ 46,000 دولار أمريكي، ويشمل ذلك خدمة تركيب أجهزة التلفزيون/التوصيل (R09). ثم وصلت العروض المقدمة مع نفس المصابيح مُعبَّأة في حزمتين، دون أي بند مخصص لـ R09. ويجب الحفاظ على التمييز الواضح بين النطاق الرئيسي ومجموع العروض الأولية الخام وتخصيص التمويل المصحح.
| سطر فريد | النطاق الرئيسي والمبلغ | الموضع المقدَّم → الرمز النهائي |
|---|---|---|
| R01 الأثاث الثابت |
توريد الأثاث الثابت للغرف الخاصة بالضيوف فقط: 16,000. ويستثني ذلك خدمات التثبيت. | F مرة واحدة → F، 16,000. ويُحتفظ بها منفصلة عن R08. |
| R02 مقاعد الجلوس |
تزويد مقاعد الجلوس في منطقة الاستراحة وتركيبها: 6,000. | F مرة واحدة → F، 6,000. وقد شُمل التركيب بالفعل. |
| R03 المصابيح |
نفس المصابيح المحددة للمكتب الجانبي للسرير، التوريد فقط: 2,400. | F بقيمة 2,400 وأو بقيمة 2,400 → F مرة واحدة، 2,400؛ وإزالة التكرار في أو. |
| R04 أجهزة التلفزيون |
تزويد وحدات أجهزة التلفزيون فقط: 4,000. ويستثني ذلك تركيب الأجهزة أو التوصيل. | F مرة واحدة → F، 4,000؛ مع الاحتفاظ بواجهة R09. |
| R05 المناشف والكتان |
المخزون الأولي المقبول من المناشف والكتان: 5,000. | أو مرة واحدة → أو، 5,000. وليس تعبئة سنوية. |
| R06 أدوات المائدة |
المخزون الافتتاحي المقبول من أدوات المائدة: 2,600. | أو مرة واحدة → أو، 2,600. |
| R07 المواد الترحيبية |
غلايات المياه وصواني الترحيب، التوريد وتوزيعها في الغرف: 1,800. | أو مرة واحدة → أو، 1,800. وقد شُمل التوزيع بالفعل. |
| R08 تركيب الأثاث الثابت |
تثبيت أو تثبيت الأثاث الثابت المذكور في R01 وفق التفاصيل المعتمدة: 2,200. | بدل خدمة F مرة واحدة → X، 2200. نقل التصنيف فقط. |
| R09 واجهة TV |
تركيب R04، وصلات الطاقة/البيانات المعتمدة، والتشغيل التجريبي: 1600. | تم حذفها من العروض → X، وتم تمويل 1600 مرة واحدة. وهي مدرجة بالفعل في نطاق المشروع الرئيسي. |
| R10 الستائر |
الستائر، والمسارات المتوافقة معها وتركيبها كحزمة واحدة: 4,400. | F مرة واحدة → F، 4400. لا تُضف تركيب المسار في أي مكان آخر. |
R03 هو تكرارٌ حرفيٌّ فقط لأن المنتج والكميات والمواصفات وحدود التوريد متطابقة تمامًا في العرضين. أما سطرين مسمَّيان «مصابيح» فقد يغطِّيان مناطق مختلفة أو خدمات مختلفة. لذا يجب مطابقة نطاق كلٍّ منهما فعليًّا قبل حذف أي مبلغ. وR08 ليس تكرارًا لـR01: فالأخير يشتري التركيب، بينما يشتري الأول توريد قطع الأثاث الثابتة.

وازن العروض الأولية، ثم قدِّم إثباتاً لتوزيعها
يحتوي العرض الخام لـF على العناصر R01 وR02 وR03 وR04 وR08 وR10، ومجموعها 35000 دولار أمريكي. أما العرض الخام لـO فيتضمن R03 مجددًا بالإضافة إلى R05 وR06 وR07، وبمجموع 11800 دولار أمريكي. وقيمة الاعتماد الخام لـX هي صفر. ومجموع هذه المبالغ البالغ 46800 دولار أمريكي ليس الميزانية الرسمية: فهو يحتوي على تداخل (تكرار) وخدمة مفقودة.
- أزِلْ إمداد R03 المتكرر: 46,800 − 2,400 = 44,400. ويُلغي هذا بندَ السماح بالشراء المتكرر؛ وليس وفوراتٍ ناتجةً عن تفاوضٍ على المنتج.
- تمويل البند المُهمَل R09: 44,400 + 1,600 = 46,000. وهذا يُعيد تفعيل متطلب رئيسيٍّ قائمٍ، وليس نظام تلفزيون مطلوبٍ حديثًا.
- نقل المبلغ R08 من الحساب F إلى الحساب X: اطرح 2,200 من الحساب F وأضف 2,200 إلى الحساب X. ولا يؤثر هذا النقل بأي شكل على المجموع الكلي.
| رمز الميزانية | المبلغ المقدَّم الخام | المبلغ المموَّل المصحَّح |
|---|---|---|
| F — الأثاث والمعدات الثابتة والقابلة للحركة (FF&E) | 35,000 | 32,800: R01 + R02 + R03 + R04 + R10 |
| O — المعدات الأخرى والخدمات (OS&E) | 11,800، بما في ذلك التكرار من R03 | 9,400: R05 + R06 + R07 |
| X — الواجهات | 0، مع إهمال R09 | 3,800: R08 + R09 |
| المجموع | 46,800؛ مبلغ العرض غير المُسوَّى | 46,000؛ تساوي إجمالي الأسطر الفريدة |
الإثبات المصحح هو 32,800 + 9,400 + 3,800 = 46,000. وبشكل مستقل، يبلغ مجموع المبالغ الرئيسية العشر الفريدة 46,000. وكلا التحقُّقين مهمان. فالتوافق في المجموع الكلي وحده لا يثبت اكتمال البيانات: فقد يلغي عنصرٌ مفقودٌ وعنصرٌ مكرَّرٌ قيمتهما العددية بعضهما البعض. ولذلك، راجع أعداد التكرار لكل معرِّف (ID) بالإضافة إلى القيم النقدية.
إذا طلب المالك لاحقًا تلفزيزًا احتياطيًّا جديدًا أو مهمة إضافية للتشغيل والتسليم، أضف سطرًا معتمدًا جديدًا وحدِّث الخط الأساسي الرئيسي. ولا تحاول إدخال زيادة فعلية في النطاق ضمن المبلغ 46,000 دولار أمريكي فقط لجعل عملية التسوية تبدو ناجحة. وعلى العكس، لا ينبغي أن تؤدي نقل فئة ما مع بقاء النطاق دون تغيير إلى زيادة صامتة في الخط الأساسي الرئيسي.

رمز الميزانية ليس تعليمات تركيب
لكل مجال غامض، سجِّل اسم المورد، والطرف المستقبل، والمنفذ/الموصِّل، والطرف القابل، ومالك الميزانية. ويقوم المالك أو مدير المشروع بحل الحدود التجارية مع المشغل وفرق التصميم/الموقع ذات الصلة. ومع ذلك، ما زال المقاول بحاجة إلى التعليمات التقنية المعمول بها؛ ولا يُجيز تسجيل الميزانية إجراء أي أعمال كهربائية أو ابتكار تصميم تثبيت.
بالنسبة لـ R04/R09، تنص مذكّرة المسؤولية المكتملة على ما يلي: يشتري فريق الشراء التابع للفندق أجهزة التلفزيون ضمن البند R04؛ ويقدِّم مقاول الموقع الفني خدمة التثبيت/الواجهة المتفق عليها ضمن البند R09/X؛ ويقبل المشغل التركيب العامل؛ ويتحقق مدير التكاليف الخاص بالملاك من المبلغين المرتبطين. وتُشكِّل الخدمات القائمة وتفاصيل التثبيت المعتمدة شروطًا مسبقة. وإذا أضاف مورد أجهزة التلفزيون خدمة التوصيل إلى عرضه، فاحصل على ائتمان مطابق أو ألغِ الخدمة المنفصلة المتداخلة بعد مراجعة نطاقها المعدَّل.
يتبع البند R10 قاعدة مختلفة عمداً: إذ يشمل حزمة مورد الأثاث الخاص به القضبان وتركيبها، ويظل بندًا واحدًا تحت فئة F وفق اتفاقية هذا المالك. ولا يجوز لمنفذ البند X أن يفرض رسومًا إضافية على تلك القضبان نفسها. فعبارة «كل ما يتم تركيبه يعود إلى أعمال الإنشاء» ستُخلّ بهذا الحزمة المتفق عليها بدل توضيحها.
استخدم هذه الضوابط للبنود الأخرى المتنازع عليها:
- الأثاث المدمج: حدِّد القطعة المصمَّمة خصيصًا، وأعمال البناء المجاورة، وتركيب الموقع بشكل منفصل، حتى لو كان مقاول واحد هو الذي يُنفِّذ الثلاثة (all three) في النهاية.
- التقنيات: فصِّل بين توريد الأجهزة، والترخيصات، والكابلات، والتوصيل، والتشغيل الأولي عندما تختلف نطاقاتها أو أطراف التعاقد الخاصة بها.
- المخزون التشغيلي: فرِّق بين الكمية المقبولة لمرحلة الافتتاح وبين المخزون الاحتياطي والتجديد التشغيلي اللاحق.
- المناولة: تحقق مما إذا كانت عملية فك التغليف أو التركيب أو التوزيع أو التركيب قد تم بالفعل تضمينها ضمن خط منتج قبل إضافة بند احتياطي إضافي.

أصدِر توزيعاً خاضعاً للرقابة يمكن لقسم المشتريات استخدامه
في هذا المثال، يقبل المالك التخصيص المصحح البالغ 46000 وحدة للتحكم في الميزانية. وتستند فرق F وO كلاهما إلى مواصفات R03 نفسها، لكن سلطة الشراء الخاصة بها تُمنح فقط لفريق F. ويحصل X على ملاحظات النطاق الممولة R08 وR09. احتفظ بإدخال المصباح المرفوض من فريق O ظاهرًا في سجل المقارنة مع حالة «تمت إزالة التكرار»، حتى لا يتم استعادته تلقائيًا عند دمج جداول البيانات لاحقًا.
سجل حالة المبلغ لكل بند مقبول: عرض سعر فعلي، أو تقدير، أو بند احتياطي، أو التزام. وهذه المبالغ تُعد احتياطيات تخطيطية. وفي المشروع الفعلي، يُفصل بين موافقة الميزانية وسلطة الإصدار أمر الشراء كضابطين مستقلين. وينبغي أن يشير أمر الشراء إلى النطاق المقبول وهويته ونسخة التعديل الخاصة به، بما في ذلك أي خدمة مجمعة.
علِّق ملاحظات التخصيص والمسؤوليات على سجل نطاق طلب العروض RFQ scope record. أرسل إلى NOVARMIA قائمة الخطوط الرئيسية، وتعريفات المشغِّلين، وعناصر الحزم المنافسة، وحدود التركيب/التوصيل لمناقشة نطاق توريد فندقي منسَّق. وحّد العناصر غير المحلولة قبل مقارنة المبلغ الإجمالي المقدَّم من المورد بالميزانية المخصصة من المالك.
FAQ
هل يمكن لمورِّد واحد توريد كلٍّ من عناصر FF&E وعناصر OS&E؟
نعم. يمكن أن تبقى رموز الشراء منفصلة داخل عقد واحد، مع احتساب كل بند مقبول مرة واحدة فقط. ولا يؤدي إصدار فاتورة واحدة أو التعامل مع مورد واحد إلى إلغاء الحاجة إلى تحديد متطلبات المشغل ونطاق التسليم ومسؤوليات القبول.
أين يجب تضمين تكاليف الشحن والضرائب؟
اتفق مسبقًا على ما إذا كانت هذه البنود تقع ضمن كل حزمة على حدة أم في بنود مشتركة قبل مقارنة المجاميع. وحدد أساس التحميل، والشحنات المشمولة، والطرف المسؤول؛ ولا تُوزِّع الرسوم المشتركة، ولا تحتفظ بنفس الرسم الكامل في كل حزمة. وهي مستبعدة من المجاميع المذكورة هنا.
كيف يتم توزيع خصم الحزمة؟
احتفظ بمجموع الخصم وشروطه ظاهرين. واتفق على توزيع موثَّق لهذا الخصم على البنود المقبولة ذات الصلة، أو احتفظ ببند خصم واحد واضح الارتباط. ولا تطرح الخصم الكامل من كلا الفئتين، وأعد التحقق منه عند تغيُّر النطاق.
ماذا لو كان الصنف مورَّداً من قِبل المالك من المخزون الحالي؟
احتفظ بالعنصر المطلوب وحالته/توفره في سجل النطاق، مع تحديد مصدر الشراء كمخزون موجود. وخصص ميزانية منفصلة لأي عمليات مناولة أو إصلاح أو تركيب ضرورية. ولا يعني صفر قيمة الاعتماد الجديد للشراء أن النطاق أو المسؤولية قد زالت.