Nesta página
Sob os termos Incoterms® 2020 DAP, o comprador é responsável pelo desembaraço aduaneiro de importação e pelos direitos/despesas fiscais aplicáveis. Sob os termos DDP, essas obrigações cabem ao vendedor. Ambos normalmente entregam na destinacão acordada, com as mercadorias ainda no veículo de chegada, prontas para descarga. A escolha prática também depende de quem pode realizar o processo de importação no destino, em cujo nome constarão os registros e como a comprovação fiscal será encaminhada à empresa correta.
DDP não é uma solução universal para registro fiscal ou recuperação de GST. Este guia aplica a questão da responsabilidade a uma importação comercial em Cingapura e conclui pela escolha do DAP após a confirmação da cadeia de importação do comprador. Não se conclui que todo vendedor estrangeiro seja incapaz de oferecer DDP.
Nomeie separadamente o ponto de entrega e a responsabilidade pela importação.
Utilize a regra, o destino preciso e a edição em conjunto. DAP e DDP referem-se à entrega pronta para descarga; nenhum deles implica, automaticamente, que o vendedor descarregue as mercadorias em seu armazém. Se a descarga fizer parte do serviço solicitado, identifique explicitamente sua execução, custo e riscos, em vez de inferi-los apenas da palavra "entregue".
A diferença nas obrigações de importação importa antes de o caminhão final chegar a esse ponto. Um comprador sob DAP precisa de um arranjo de importação; um vendedor sob DDP precisa de um arranjo que lhe permita cumprir as obrigações de importação que assumiu. Contratar um prestador de serviços não elimina a necessidade de identificar as partes envolvidas e suas respectivas responsabilidades. O termo comercial aloca obrigações entre comprador e vendedor; não estabelece registro local, direito fiscal ou aprovação governamental.
Mantenha distintas a cotação de entrega até a porta e a cotação de serviço aduaneiro. Um transportador pode movimentar as mercadorias enquanto um Agente Declarante independente apresenta a declaração. Alguém pode antecipar o pagamento de impostos e buscar reembolso posteriormente. Essas atividades exigem proprietários nomeados e registros comprobatórios; não são descrições intercambiáveis do importador.
Em Cingapura, distinga claramente o importador, o agente e o beneficiário da restituição fiscal.
Orientações da Alfândega de Cingapura sobre licenças de importação descrevem a obtenção de um Número de Entidade Único (UEN), a ativação da Conta Alfandegária e a solicitação via TradeNet. Um Agente Declarante nomeado pode solicitar licenças em nome da entidade. As etapas de obtenção do UEN e da conta não equivalem ao registro de GST.
Identifique o importador adequado com base na transação real e nos documentos. As orientações da Alfândega de Cingapura sobre o importador referem-se ao proprietário legítimo ou a um agente local devidamente nomeado, alertando contra a declaração de uma entidade não relacionada, sem interesse ou envolvimento relevante. Não insira meramente o nome de uma empresa conveniente só porque ela possui uma conta utilizável.
O Agente Declarante executa o serviço de declaração contratado. Isso não o torna automaticamente o importador legítimo, o proprietário das mercadorias nem a empresa com direito a reivindicar o imposto sobre insumos. Confirme conjuntamente o nome/UEN do importador, a nomeação do agente, o arranjo de pagamento e o processo de devolução dos documentos.
Chegada ao destino com a carga ainda no veículo, antes da descarga.
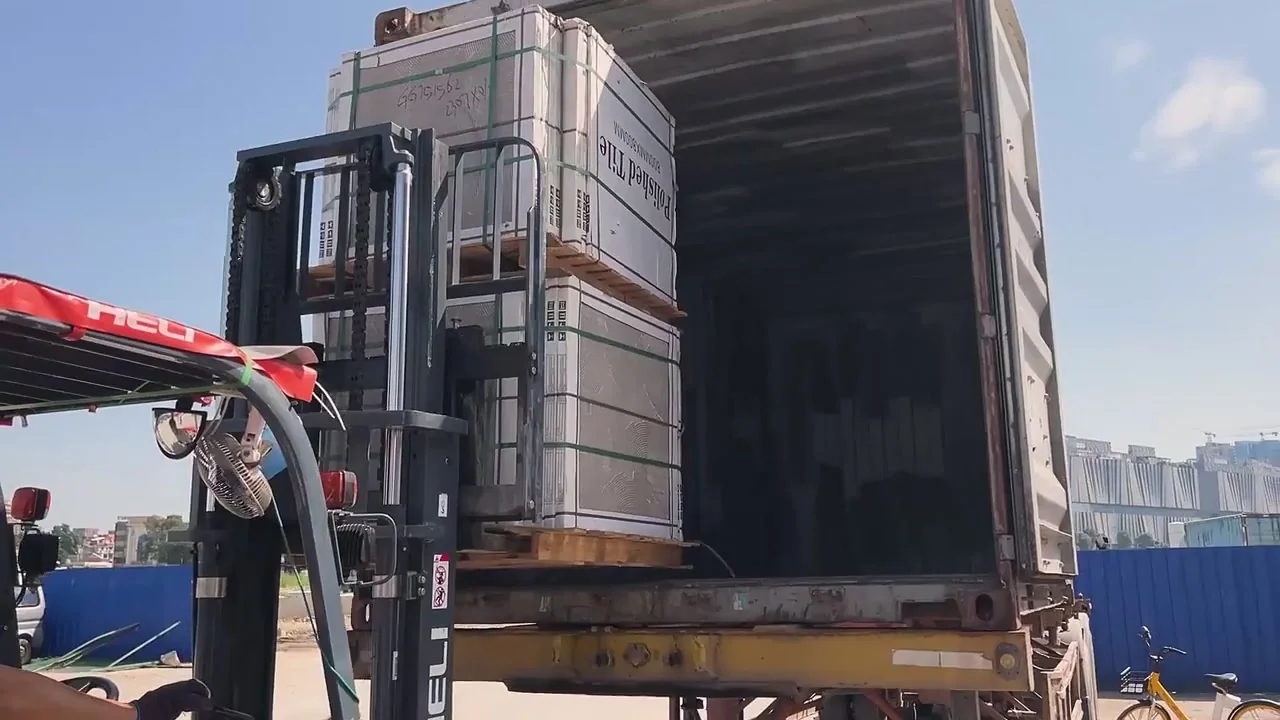
S-41: o registro de destino aceito pelo comprador.

Considere um pedido feito em 30 de outubro de 2026 de componentes embalados para armários e portas internas destinados a uma empresa em Cingapura. O comprador B-41 é estipulado como o proprietário/importador local adequado, devendo possuir um UEN válido e uma Conta Alfandegária ativada, além de estar registrado no GST.
O termo de entrega proposto é DAP – Docas de Recebimento R-41, Depósito de Projetos B-41, Cingapura, Incoterms® 2020, com a posição do veículo identificada no plano do local acordado SG-41. O mesmo destino e o evento de prontidão para descarga são utilizados ao solicitar a proposta alternativa DDP.
A matriz compara a cadeia DAP aceita com as informações exigidas dessa proposta DDP específica. Os detalhes ausentes na coluna DDP constituem um defeito nesta oferta, não uma afirmação de que a própria regra DDP não fornece resposta.
| Campo | Cadeia DAP aceita para este pedido | Proposta DDP: obrigação e resposta faltante |
|---|---|---|
| Transporte / entrega | O vendedor S-41 organiza o transporte até a Docas R-41; as mercadorias chegam no veículo, prontas para descarga. | O vendedor entregaria no mesmo ponto, pronto para descarga. O termo “DDP” não inclui automaticamente a descarga no armazém. |
| Responsabilidade pela importação | O comprador B-41 assume a obrigação de desembaraço aduaneiro e contrata o Agente Declarante DA-41. | O vendedor aceita o desembaraço aduaneiro de importação sob DDP, mas não identificou seu arranjo local executável. |
| Importador / UEN | B-41 é o importador devidamente designado; seu nome/UEN deve corresponder ao permitido e aos registros da transação. | O vendedor não indicou o importador proposto nem explicou sua relação com as mercadorias. |
| Nomeação do agente | DA-41 aceita a nomeação para elaborar/submeter a documentação utilizando os dados verificados da entidade B-41 e os documentos comerciais fornecidos. | A frase ‘nosso serviço de courier cuida disso’ não identifica nenhuma nomeação nem distingue claramente importador e agente. |
| Direitos aduaneiros / GST de importação | O comprador orça os valores aplicáveis separadamente. O processo de pagamento/adiantamento e reembolso do DA foi acordado. | O vendedor arca com os direitos aduaneiros/impostos de importação aplicáveis sob DDP. A proposta indica ‘impostos incluídos’, mas não fornece um arranjo rastreável para o pagamento desses impostos. |
| Taxas de serviço | O comprador contrata o serviço de declaração do DA; o escopo de transporte do vendedor no destino é independente. Nenhuma taxa é considerada nula por padrão. | O vendedor deve esclarecer previamente à aceitação o escopo dos serviços de importação incluídos e quaisquer exceções faturadas diretamente ao comprador. |
| Comprovantes devolvidos | O DA devolve a autorização aprovada e os comprovantes de pagamento; o vendedor fornece a fatura comercial, a lista de embalagem e os documentos de transporte. | O vendedor não confirmou quais documentos de importação/impostos o comprador receberá nem em cujo nome constarão. |
| Revisão da solicitação de crédito de GST | A equipe financeira de B-41 avalia sua própria elegibilidade e registros conforme as condições da IRAS antes de solicitar o crédito. | O pagamento de impostos pelo vendedor não constitui prova de que B-41 possa reivindicar esse valor como crédito de imposto de entrada. |
| Descarga | O comprador organiza a equipe/equipamentos para recebimento e assume a responsabilidade acordada pela descarga após a entrega normal sob DAP. | É solicitado o mesmo ponto final pronto para descarga. Qualquer serviço adicional de descarga exige um acordo explícito. |
Respostas DAP confirmadas: nesta análise, o DA-41 aceita a nomeação, confirma que os dados fornecidos por B-41 (UEN/conta) são utilizáveis para a solicitação proposta e concorda com a revisão dos dados da autorização, com o processo de pagamento/adiantamento e com a devolução dos registros de importação/pagamento. O vendedor S-41 aceita o ponto de entrega nomeado e enviará os documentos comerciais e de transporte dentro do prazo necessário para esse processo. B-41 designa seu analista financeiro e sua equipe de recebimento.
Resposta DDP: o vendedor alternativo repete ‘todos os impostos de importação incluídos’, mas não identifica o importador, seu arranjo local de serviços nem o fluxo de documentos de importação/impostos. O comprador não considera essa declaração como uma resposta executável.
Seleção concluída: O cliente B-41 opta pelo regime DAP declarado, com seu próprio importador/cadeia de agente aduaneiro (DA) e orçamentos fiscais e de descarga separadamente geridos. Rejeita a proposta incompleta de DDP para este pedido. A decisão refere-se à responsabilidade e à documentação utilizável; não se afirma que o DAP tenha o menor preço total.
Pagar o GST de importação e recuperar o imposto de entrada são questões distintas.
Condições da IRAS para crédito fiscal exigem mais do que a mera comprovação do pagamento. As verificações relevantes incluem o registro GST, a importação dos bens pelo requerente, a destinação comercial, as licenças de importação que identifiquem o requerente como importador, bem como faturas e documentos de transporte comprobatórios. Todas as condições aplicáveis devem ser atendidas, inclusive o tratamento das entregas tributáveis e as exclusões de créditos. Esta não é uma lista exaustiva de verificação fiscal.
Para o cliente S-41, a área financeira analisará a licença de importação efetivamente aprovada, os documentos da transação e o uso dos bens antes de apresentar qualquer solicitação de crédito fiscal. A mera suposição de que o cliente B-41 está registrado no regime GST não autoriza previamente a recuperação do imposto. Caso outra entidade seja indicada como importadora ou os documentos comerciais não sustentem a solicitação pretendida, a equipe deverá resolver essa questão, em vez de presumir o direito ao crédito com base apenas no Incoterm ou na parte que arcará com o pagamento do imposto.
O DDP pode, portanto, gerar para o comprador evidências distintas das obtidas em uma importação gerida diretamente pelo comprador. Verifique como funciona o arranjo do vendedor e quais documentos estarão disponíveis. Uma fatura consolidada do fornecedor não equivale automaticamente à licença de importação do comprador. O tratamento aplicável do GST pode envolver um arranjo distinto de fornecimento/registro, exigindo avaliação específica.
O que tornaria a proposta DDP rejeitada digna de nova análise?
Uma proposta revisada deverá indicar claramente o arranjo legítimo de importador, o prestador de serviços local responsável, o processo de pagamento e os documentos entregues a cada parte. Deverá também identificar eventuais implicações fiscais quanto ao registro GST ou à emissão de faturas, além de definir, de forma inequívoca, o mesmo destino, acesso e limite de descarga. Esses detalhes serão, então, confrontados com os dados reais da transação.
Isso pode resultar numa opção viável de DDP. O comprador não deve presumir que todo vendedor estrangeiro esteja impedido de oferecer DDP, nem que a simples inclusão do nome de um agente local em determinado documento torne válido qualquer arranjo. Avalie cuidadosamente as partes envolvidas e os requisitos específicos do destino. O registro deve deixar claro se o prestador atua como Agente Declarante, agente local de importação nomeado, vendedor ou outro participante; uma única designação não define automaticamente todos os papéis.
A cadeia DAP escolhida também exige disciplina na execução. Um agendamento aceito não equivale a uma autorização aprovada, e uma ordem de mercadorias pode ser alterada após a análise inicial. Mantenha alinhados os documentos, as mercadorias efetivas e o escopo de serviço acordado.

Incorpore essas verificações específicas à remessa.
- Importador e conta: reconfirme a entidade correta, o status da UEN/conta e a nomeação do agente para o embarque efetivo.
- Produtos e dados da declaração: defina descrições, quantidades, classificação, valor, origem e quaisquer autorizações de produto exigidas junto às partes responsáveis.
- Taxas e impostos: distinga o preço do frete, a taxa pelo serviço de declaração, o valor do imposto, o adiantamento de pagamento e o reembolso. Identifique exceções antes da reserva.
- Evidências: concilie a autorização aprovada, a fatura, os documentos de embalagem/transporte e os registros de pagamento; obtenha correções mediante o processo adequado, quando necessário.
- Entrega: verifique a equivalência real da doca R-41, o acesso, o aviso de chegada e os recursos para descarga; mantenha visíveis eventuais atrasos ou falhas na liberação aduaneira.
- Reivindicação fiscal: solicite à equipe financeira responsável que avalie todas as condições aplicáveis da IRAS e o tratamento contábil correto.
Essas são verificações reais de execução que permanecem após a seleção da cláusula DAP, não constituindo garantia de liberação aduaneira ou recuperação do GST. Elas não transformam os valores fiscais em falta em zero nem tornam o DDP um regime fiscal transfronteiriço uniforme.
Envie à NOVARMIA o destino, o importador proposto e os papéis de serviço, o ponto de entrega nomeado, a lista de mercadorias e o fluxo fiscal/documental exigido para discutir uma cotação de materiais para construção, com os limites de importação e descarga explicitamente declarados.
FAQ
E se eu não estiver inscrito no regime de GST?
Não presuma que o GST de importação possa ser recuperado da mesma forma que por um requerente inscrito no GST qualificado. Avalie separadamente o status real do negócio e quaisquer regras aplicáveis. Uma UEN ou uma conta aduaneira isoladamente não confere direito ao crédito de imposto de entrada.
Uma fatura DDP pode indicar que os impostos de importação estão excluídos?
Isso gera uma inconsistência de escopo que exige esclarecimento. Solicite uma regra coerente e uma alocação de preços antes de aceitá-la. Não confie apenas no título DDP enquanto a cotação operacional atribuir ao comprador a obrigação central relativa ao imposto de importação.
E se a liberação aduaneira de importação atrasar uma entrega DAP?
Verifique se o comprador cumpriu suas obrigações de liberação aduaneira e se se aplicam cláusulas relativas a riscos ou custos adicionais decorrentes de falhas. Não presuma que o vendedor arca com todas as consequências até a chegada ao armazém, nem que todo atraso transfira automaticamente todos os riscos. Preserve a autorização, os avisos, a identificação da carga e os fatos cronológicos antes de avaliar o evento específico.
A nomeação de um Agente Declarante substitui as aprovações regulatórias do produto?
N.º Identifique se os produtos efetivos exigem autorização de uma autoridade competente ou outro comprovante, e atribua a responsabilidade pela obtenção dessa autorização. Um serviço de declaração e os requisitos aplicáveis ao produto são partes distintas do plano de importação.