في هذه الصفحة
بموجب شروط التسليم DAP وفق إصدار Incoterms® 2020، يتولى المشتري إجراءات التخليص الجمركي للواردات والرسوم/الضرائب الجمركية المطبَّقة. أما بموجب شروط التسليم DDP، فتقع هذه الالتزامات على عاتق البائع. وفي الحالتين، يتم التسليم عادةً عند وجهة التسليم المتفق عليها مع بقاء البضاعة على المركبة الوافدة وجاهزة للتفريغ. ويتحدد الخيار العملي أيضًا وفقًا للطرف القادر على إنجاز إجراءات الاستيراد عند الوجهة، واسم الجهة التي يجب أن تظهر في السجلات الرسمية، وكيفية وصول إثباتات الدفع الضريبي إلى الجهة التجارية الصحيحة.
لا يُعد شرط التسليم DDP حلاً عامًّا لتسجيل الضرائب أو استرداد ضريبة القيمة المضافة (GST). ويطبِّق هذا الدليل سؤال المسؤولية على عملية استيراد تجارية في سنغافورة، ويُقرّر اختيار شرط التسليم DAP بعد التأكد من سلسلة الاستيراد الخاصة بالمشتري. ولا يستنتج أن كل بائع أجنبي غير قادر على تقديم شرط التسليم DDP.
سمِّ نقطة التسليم ومسؤولية الاستيراد بشكلٍ منفصل.
طبِّق القاعدة مع تحديد الوجهة بدقة والإشارة إلى الإصدار المستخدم معًا. فشرطَي التسليم DAP وDDP يتعلّقان بالتسليم الجاهز للتفريغ فقط؛ ولا يعني أيٌّ منهما تلقائيًّا أن البائع سيُفرِّغ البضاعة داخل مخزنك. فإذا كان التفريغ جزءًا من الخدمة المطلوبة، فيجب تحديد طريقة أدائها وتكلفتها ومخاطرها بشكل صريح، بدلًا من افتراضها من مجرد عبارة «مُسلَّم».
يكتسب الفرق في التزامات الاستيراد أهميةً قبل وصول الشاحنة النهائية إلى تلك الوجهة. فعلى المشتري الذي يتعامل بشروط DAP أن يمتلك ترتيبًا للاستيراد، بينما يحتاج البائع الذي يتعامل بشروط DDP إلى ترتيبٍ يمكنه من الوفاء بالتزامات الاستيراد التي تقبّلها. ولا يؤدي التعاقد مع مزوِّد خدمة إلى إلغاء الحاجة إلى تحديد الأطراف المعنية ومسؤولياتها. فمصطلح التجارة يوزِّع الالتزامات بين المشتري والبائع، دون أن يؤسِّس تسجيلًا محليًّا أو يمنح حقًّا ضريبيًّا أو يحصل على موافقة حكومية.
احفظ عرض أسعار التوصيل إلى الباب وعرض أسعار الخدمة الجمركية منفصلَيْن. فقد تقوم شركة النقل بنقل البضاعة، بينما يقدم وكيل الإعلان الجمركي إقرار الاستيراد بشكل منفصل. وقد يدفع شخصٌ ما مبلغ الضريبة مقدَّمًا ثم يطلب استرداده لاحقًا. وهذه الأنشطة تتطلب تحديد أصحابها باسمٍ واضح وتوثيقًا داعمًا؛ فهي ليست أوصافًا قابلة للتبديل لمُستورد واحد.
في سنغافورة، فصّل بين المستورد، والوكيل، وصاحب الحق في المطالبة بالضريبة.
إرشادات الجمارك السنغافورية بشأن تصاريح الاستيراد تشرح كيفية الحصول على الرقم التعريفي الفريد للجهة (UEN)، وتفعيل حساب الجمارك، والتقدُّم بطلب التصاريح عبر نظام TradeNet. ويمكن لوكلاء الإعلان المعينين أن يتقدَّموا بطلبات التصاريح نيابةً عن الجهة. ولا تمثِّل خطوات الحصول على الرقم UEN وتفعيل الحساب نفس عملية تسجيل ضريبة القيمة المضافة (GST).
حدد المستورد الصحيح من المعاملة الفعلية والمستندات. وتوجّهات الجمارك السنغافورية بشأن المستورد تشير إلى المالك الشرعي أو وكيل محلي معيَّن بشكل مناسب، وتحذّر من إدراج كيان غير ذي صلة لا مصلحة له ولا علاقة له بالعملية. ولا يجوز إدخال اسم شركة مريحة فقط لأنها تمتلك حساباً قابلاً للاستخدام.
يقوم وكيل الإقرار بأداء خدمة الإقرار الموكلة إليه. وهذا لا يجعله تلقائياً المستورد الشرعي أو مالك البضاعة أو الجهة التجارية المخوَّلة بالمطالبة بضريبة المدخلات. ويجب التأكد من اسم المستورد/رقم الكيان الفريد (UEN)، وتعيين الوكيل، وترتيبات الدفع، وعملية إعادة المستندات معاً.
وصول الشحنة إلى الوجهة وهي ما زالت على المركبة، قبل عملية التفريغ.
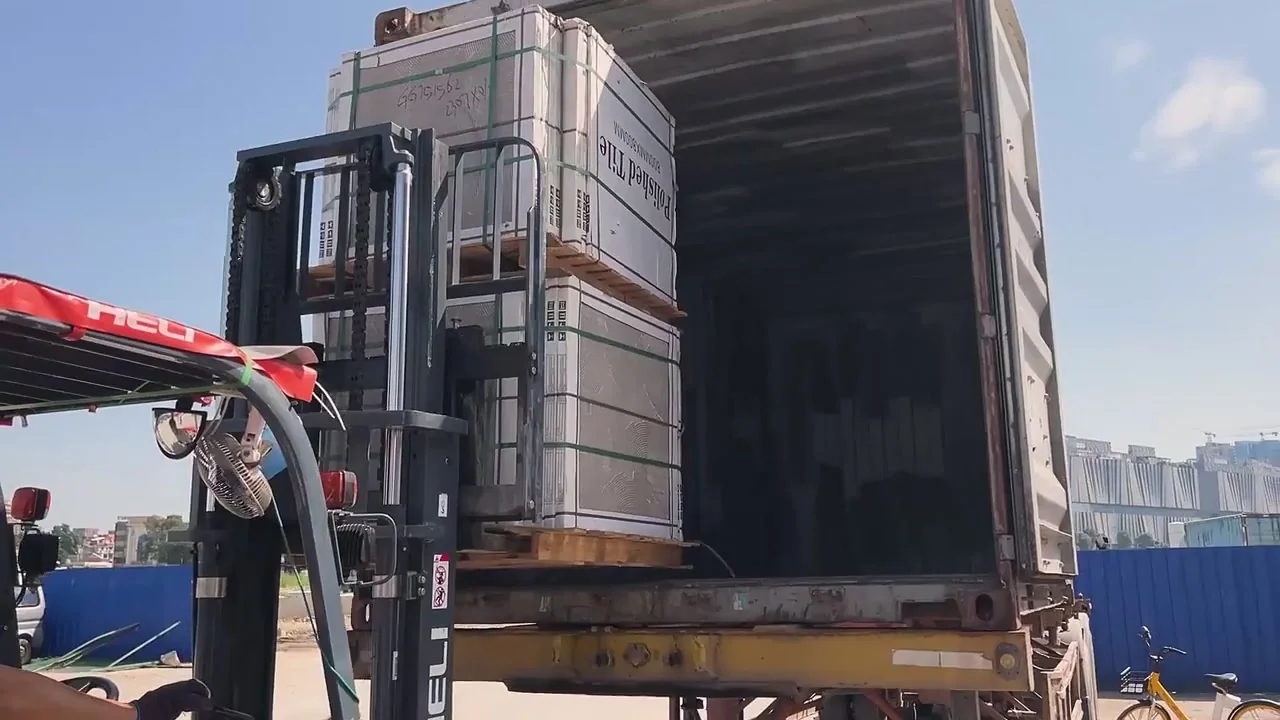
S-41: السجلّ النهائي في وجهة الاستلام الذي قبله المشتري.

افترض طلبًا مؤرخًا في 30 أكتوبر 2026 لمكونات خزائن ومكونات الأبواب الداخلية المُعبَّأة لصالح شركة في سنغافورة. ويُشترط أن يكون المشتري باء-41 المالك المحلي/المستورد المناسب، وأن يمتلك رقم تعريف ضريبي فريد (UEN) ساري المفعول وحساب جمارك نشط، وأن يكون مسجَّلًا في ضريبة القيمة المضافة (GST).
شرط التسليم المقترح هو DAP رصيف الاستلام R-41، مستودع مشروع B-41 في سنغافورة، شروط إنكوتيرمز® 2020، مع تحديد موقع المركبة في المخطط الموقع المتفق عليه SG-41. وتُستخدم نفس الوجهة ونفس حدث الاستعداد للتفريغ عند طلب عرض DDP البديل.
يقارن الجدول سلسلة DAP المقبولة مع المعلومات المطلوبة من عرض DDP المحدَّد هذا. والتفاصيل الناقصة في عمود DDP تُشكّل عيباً في هذا العرض، وليس بياناً بأن قاعدة DDP نفسها لا توفر إجابة.
| المجال | سلسلة DAP المقبولة لهذا الطلب | عرض DDP: الالتزام والاستجابة الناقصة |
|---|---|---|
| النقل / التسليم | يُنظِّم البائع S-41 النقل إلى رصيف R-41؛ وتصل البضاعة على المركبة وجاهزة للتفريغ. | سيقوم البائع بالتسليم إلى نفس النقطة وجاهزة للتفريغ. ولا يعني مصطلح «DDP» تلقائياً إضافة خدمة تفريغ البضاعة في المستودع. |
| المسؤولية عن الاستيراد | يتولى المشتري B-41 التزام تسوية إجراءات الاستيراد، ويُوفِّد وكيل الإقرار DA-41. | يقبل البائع إنجاز إجراءات التخليص الجمركي للواردات وفق شرط التسليم المُحدَّد DDP، لكنه لم يحدد ترتيبه المحلي القابل للتنفيذ. |
| المستورد / الرقم الفريد للمؤسسة (UEN) | B-41 هو المستورد الصحيح المحدَّد في الشروط؛ ويجب أن يتطابق اسمه/رقمه الفريد للمؤسسة (UEN) مع بيانات التصريح والسجلات الخاصة بالعملية. | لم يسمِّ البائع المستورد المقترح أو يوضِّح علاقته بالبضاعة. |
| تعيين الوكيل | تقبل DA-41 تعيينها لإعداد طلب التصريح أو تقديمه باستخدام بيانات الكيان المُحقَّقة لـ B-41 والمستندات التجارية المقدمة. | عبارة «تتولى شركة الشحن لدينا هذه المهمة» لا تُحدِّد أي تعيينٍ للوكيل ولا تميِّز بين المستورد والوكيل. |
| الرسوم الجمركية / ضريبة القيمة المضافة على الاستيراد | يُخصِّص المشتري المبالغ الواجبة التطبيق بشكل منفصل في ميزانيته. وقد جرى الاتفاق على آلية سداد DA أو دفعها مقدماً واستردادها. | يتولى البائع دفع الرسوم الجمركية والضرائب المفروضة على الاستيراد وفق شرط التسليم DDP. وتتضمن العرض عبارة «السعر شامل الضريبة»، لكنه لا يقدم أي ترتيب قابل للتتبع لدفع الضريبة. |
| الرسوم الخدمية | يُفوِّض المشتري DA لأداء خدمة الإقرار الجمركي؛ بينما نطاق نقل البائع إلى وجهة التسليم منفصلٌ. ولا يُفترض أن أي رسوم تساوي صفراً. | يجب على البائع توضيح نطاق خدمات الاستيراد المشمولة في العرض وأي استثناءات سيتم فرض رسومها على المشتري قبل قبول العرض. |
| الأدلة المرجعة | يرسل DA التصريح المعتمد وسجلات الدفع؛ بينما يزوِّد البائع الفاتورة ومستندات التغليف ومستندات النقل. | لم يؤكد البائع أي المستندات الجمركية أو الضريبية التي سيتلقاها المشتري أو باسم من ستكون مصدَّقة. |
| مراجعة ادعاء ضريبة القيمة المضافة | يقوم قسم المالية في B-41 بمراجعة أهليته وسجلاته وفق شروط هيئة الإيرادات السنغافورية (IRAS) قبل تقديم الادعاء. | دفع البائع للضريبة لا يُعدُّ دليلاً على أن B-41 يحق له احتساب تلك المبلغ كضريبة مدخلات. |
| التفريغ | يُجهِّز المشتري فريق الاستلام والمعدات اللازمة، ويتولى مسؤولية التفريغ بعد التسليم العادي وفق شرط التسليم DAP حسب ما تم الاتفاق عليه. | نقطة التفريغ نفسها المُهيَّأة للتفريغ فور الوصول هي المطلوبة. أما أي خدمة إضافية للتفريغ فهي تتطلب ترتيباً صريحاً. |
ردود DAP المؤكدة: في هذه المراجعة، تقبل DA-41 التعيين، وتؤكد أن تفاصيل الحساب/الرقم الفريد للمؤسسة (UEN) المقدمة من B-41 صالحة لاستخدامها في الطلب المقترح، وتتفق على مراجعة بيانات التصريح وآلية السداد/الدفع المسبق وإعادة إرسال سجلات الاستيراد والدفع. ويقبل البائع S-41 نقطة التسليم المُسمَّاة وسيُرسل المستندات التجارية ومستندات النقل في الوقت المناسب لهذه العملية. ويُعيِّن B-41 مراجعه المالي وفريق الاستلام.
رد DDP: يكرر البائع البديل عبارة «تشمل جميع ضرائب الاستيراد»، لكنه لا يحدد هوية المستورد أو ترتيبه الخدمي المحلي أو مسار مستندات التصريح والضرائب. ولا يعتبر المشتري هذه التأكيدات رداً قابلاً للتنفيذ.
الاختيار المكتمل: يختار العميل B-41 شرط التسليم DAP المذكور مع سلسلة الاستيراد/المُستورد الخاصة به، والميزانيتين المنفصلتين للضرائب وتفريغ البضاعة. وهو يرفض اقتراح التسليم DDP غير المكتمل لهذا الطلب. ويتعلّق هذا القرار بالمسؤولية والوثائق الصالحة للاستخدام؛ ولا يُدّعى أن شرط التسليم DAP يوفّر السعر الإجمالي الأدنى.
دفع ضريبة السلع والخدمات (GST) على الواردات واسترداد الضريبة المدخلة هما سؤالان مختلفان.
شروط ضريبة المدخلات وفقاً لهيئة الإيرادات السنغافورية (IRAS) تتطلّب أكثر من مجرد إثبات دفع المبلغ. وتشمل الفحوصات ذات الصلة تسجيل ضريبة السلع والخدمات (GST)، واستيراد البضائع من قِبل مقدّم المطالبة، والاستخدام التجاري، وتصاريح الاستيراد التي تُحدّد مقدّم المطالبة بصفته المستورد، والفواتير/مستندات النقل الداعمة. ويجب استيفاء جميع الشروط المطبّقة، بما في ذلك معاملة التوريدات الخاضعة للضريبة والمطالبات غير المسموح بها. وهذه القائمة ليست قائمة ضريبية شاملة.
بالنسبة للعميل S-41، ستقوم إدارة التمويل بمراجعة تصريح الاستيراد المعتمد فعلياً، ومستندات المعاملة، وطريقة استخدام البضاعة قبل تقديم أي مطالبة. ولا يعني افتراض تسجيل العميل B-41 في ضريبة السلع والخدمات (GST) الموافقة المسبقة على استرداد الضريبة. فإذا ورد اسم كيان آخر بوصفه المستورد، أو لم تدعم المستندات التجارية المقصود من المطالبة، فيجب على الفريق حل تلك المسألة بدلاً من الاستنتاج الضمني لأحقية الاسترداد استناداً إلى شرط التسليم (Incoterm) أو الجهة التي سددت الضريبة.
وبالتالي، قد يؤدي شرط التسليم DDP إلى توفر أدلة مختلفة لدى المشتري مقارنةً باستيراد يديره المشتري مباشرةً. لذا ينبغي الاستفسار عن طريقة تنظيم البائع لهذه العملية، وعن المستندات المتاحة. كما أن الفاتورة المدمجة التي يصدرها المورّد ليست تلقائياً تصريح استيراد للمشتري. وقد يتضمّن المعاملة الضريبية المطبّقة ترتيباً مختلفاً لتوريد البضاعة أو التسجيل الضريبي، ما يستلزم تقييماً مستقلاً.
ما العوامل التي قد تجعل اقتراح DDP المرفوض يستحق إعادة النظر؟
سيتضمن الاقتراح المعدّل تحديد ترتيب المستورد المشروع، ومقدّم الخدمة المحلية المسؤول، وعملية الدفع، والمستندات التي تُعاد إلى كل طرف. كما سيحدّد الآثار الضريبية أو الفوترة المحتملة، ويُعرّف بوضوح نقطة الوصول النهائية وحدود الوصول والتفريغ. وبعد ذلك، تُفحص هذه التفاصيل للتحقق من مطابقتها للعملية الفعلية.
قد ينتج عن ذلك خيار قابل للتطبيق لشرط التسليم DDP. ولا ينبغي على المشتري افتراض أن كل بائع أجنبي ممنوع من تطبيق شرط التسليم DDP، أو أن إدراج اسم وكيل محلي في الملف يجعل الترتيب صحيحاً تلقائياً. بل يجب تقييم الأطراف المحددة ومتطلبات وجهة التسليم بدقة. كما يجب أن يوضح السجل ما إذا كان مقدّم الخدمة يعمل بصفته «وكيل الإقرار» (Declaring Agent)، أو «وكيلاً محلياً معيناً للاستيراد»، أو «بائعاً»، أو «مشاركاً آخر»؛ إذ لا تُقرّر تسمية واحدة جميع الأدوار.
تتطلب سلسلة التسليم المختارة (DAP) أيضًا الانضباط في التنفيذ. فالموعد المقبول ليس تصريحًا معتمدًا، وقد تتغير طلبية البضاعة بعد المراجعة الأولية. وعليك الحفاظ على التوافق بين المستندات والبضاعة الفعلية ونطاق الخدمة المتفق عليه.

ضمِّن هذه الفحوصات المحددة في شحنة التسليم.
- المستورد والحساب: تأكّد مجددًا من هوية الجهة المُستوردة الصحيحة، وحالة الرقم الموحد للشركات (UEN)/الحساب، وتفويض الوكيل الخاص بالشحنة الفعلية.
- البضاعة وبيانات الإقرار الجمركي: حدد أوصاف البضاعة والكميات وتصنيفها وقيمتها ومنشؤها وأي تراخيص منتجات مطلوبة بالتشاور مع الأطراف المسؤولة.
- الرسوم والضرائب: فرّق بوضوح بين سعر النقل ورسوم خدمة الإقرار الجمركي ومبلغ الضريبة والمقدّم المدفوع مقدّمًا واسترداد المبالغ؛ وحدّد الاستثناءات قبل الحجز.
- الأدلة: قدّم مطابقة التصريح المعتمد والفواتير ومستندات التغليف/النقل وسجلات الدفع؛ واحصل على التصويبات عبر الإجراء الرسمي عند الحاجة.
- التوصيل: تحقّق من المكافئ الفعلي لمنطقة التفريغ (Bay R-41)، وسهولة الوصول إليها، وإشعار الوصول، وموارد التفريغ؛ واجعل أحداث التأخير أو فشل الإخلاء مرئيةً بوضوح.
- المطالبة بالضريبة: اطلب من فريق المالية المسؤول تقييم جميع شروط هيئة الإيرادات السنغافورية (IRAS) المطبّقة والمعالجة المحاسبية الصحيحة.
هذه نقاط تحقق تنفيذية فعلية تبقى سارية بعد اختيار شرط التسليم (DAP)، وليست ضمانةً للإخلاء الجمركي أو استرداد ضريبة السلع والخدمات (GST). فهي لا تحوّل المبالغ الضريبية المفقودة إلى صفر، ولا تجعل شرط التسليم المُدمج (DDP) نظامًا ضريبيًّا عابرًا للحدود موحَّدًا.
أرسل إلى NOVARMIA الوجهة المقترحة والمستورد المقترح وأدوار الخدمة، ونقطة التسليم المسمّاة، وقائمة البضاعة، وتدفق الضريبة/المستندات المطلوب لمناقشة عرض أسعار مواد البناء مع تحديد حدود الاستيراد والتفريغ بشكل صريح.
FAQ
ماذا لو لم أكن مسجّلاً في ضريبة السلع والخدمات (GST)؟
لا تفترض أن ضريبة الاستيراد (GST) يمكن استردادها بنفس الطريقة التي يسترد بها مطالبٌ مؤهلٌ مسجلٌ في ضريبة السلع والخدمات (GST). قيّم حالة نشاطك التجاري الفعلية وأي قواعد مطبّقة بشكل منفصل. فوجود رقم UEN أو حساب جمركي وحده لا يمنح الحق في احتساب الضريبة المدخلة.
هل يجوز أن تنص فاتورة DDP على استبعاد ضرائب الاستيراد؟
وهذا يؤدي إلى تناقض في نطاق المسؤوليات يتطلّب توضيحًا. اطلب وضع قاعدة متسقة وتوزيعًا واضحًا للسعر قبل القبول. ولا تعتمد على عنوان شرط التسليم المدمج (DDP) بينما يحمّل العرض التشغيلي الأساسي التزامه الضريبي المركزي في الاستيراد على المشتري.
ماذا لو تسبّبت إجراءات التخليص الجمركي في تأخير التسليم وفق شرط DAP؟
تحقق مما إذا كان المشتري قد أدى واجباته المتعلقة بالإخلاء الجمركي، وما إذا كانت أحكام المخاطر أو التكاليف الإضافية الناتجة عن الفشل في ذلك تنطبق. ولا تفترض أن البائع يتحمّل كل العواقب حتى وصول البضاعة إلى المستودع، أو أن كل تأخير يحوّل تلقائيًّا جميع المخاطر. واحفظ التصاريح والإشعارات وهويّة الشحنة وحقائق التوقيت قبل تقييم الحدث المحدّد.
هل يؤدي تعيين وكيل إقرارٍ إلى استبدال الموافقات المطلوبة على المنتج؟
رقم 1: حدد ما إذا كانت البضاعة الفعلية تتطلب إذنًا من الجهة المختصة أو إثباتًا آخر، وعيّن المسؤولية عن الحصول عليه. وتُعتبر خدمة الإقرار والمتطلبات الواجبة تطبيقها على المنتج جزأين منفصلين في خطة الاستيراد.