En esta página
Bajo los términos DAP de los Incoterms® 2020, el comprador se encarga del despacho aduanero de importación y del pago de los derechos e impuestos correspondientes. Bajo los términos DDP, dichas obligaciones corresponden al vendedor. Ambos términos suelen prever la entrega en el destino acordado con las mercancías aún cargadas en el vehículo de llegada, listas para su descarga. La elección práctica también depende de quién puede gestionar el proceso de importación en destino, bajo cuyo nombre deben figurar los registros y cómo se acreditará fiscalmente la operación ante la empresa correspondiente.
DDP no constituye una solución universal para el registro fiscal ni para la recuperación del GST. Esta guía aplica la cuestión de la responsabilidad a una importación comercial en Singapur y concluye con la elección de DAP tras confirmarse la cadena de importación del comprador. No se afirma que todo vendedor extranjero sea incapaz de ofrecer DDP.
Nombre el punto de entrega y la responsabilidad de importación por separado.
Aplique la regla, el destino exacto y la edición correspondiente conjuntamente. Tanto DAP como DDP se refieren a una entrega lista para su descarga; ninguno implica automáticamente que el vendedor descargue las mercancías en su almacén. Si la descarga forma parte del servicio solicitado, debe especificarse expresamente su ejecución, coste y riesgo, sin deducirlo únicamente de la palabra «entregado».
La diferencia en las obligaciones de importación es relevante incluso antes de que el camión final llegue al destino. El comprador bajo DAP debe contar con un acuerdo de importación; el vendedor bajo DDP necesita un acuerdo que le permita cumplir las obligaciones de importación que ha asumido. Contratar un proveedor de servicios no elimina la necesidad de identificar claramente a las partes y sus responsabilidades. El término comercial asigna obligaciones entre comprador y vendedor, pero no establece el registro local, el derecho a deducciones fiscales ni la autorización gubernamental.
Mantenga separadas la cotización de entrega hasta puerta y la cotización de servicios aduaneros. Un transportista puede desplazar las mercancías mientras un Agente Declarante independiente presenta la declaración aduanera. Una persona o entidad puede adelantar el pago de impuestos y solicitar posteriormente su reembolso. Estas actividades requieren titulares identificados y documentación respaldatoria; no son descripciones intercambiables del importador.
En Singapur, distinga al importador, al agente y al beneficiario de la deducción fiscal.
La guía sobre permisos de importación de Singapore Customs describe cómo obtener un Número de Entidad Único (UEN), activar la cuenta aduanera y presentar la solicitud mediante TradeNet. Un Agente Declarante designado puede solicitar los permisos en nombre de la entidad. Los pasos relativos al UEN y a la cuenta no equivalen al registro del GST.
Identifique al importador adecuado a partir de la transacción real y los documentos correspondientes. Las directrices de Aduanas de Singapur sobre el importador se refieren al propietario legítimo o a un agente local debidamente designado, y advierten contra declarar una entidad ajena sin interés ni participación relevantes. No indique simplemente el nombre de una empresa conveniente únicamente porque disponga de una cuenta utilizable.
El Agente Declarante presta el servicio de declaración encomendado. Eso no lo convierte automáticamente en el importador legítimo, en el propietario de las mercancías ni en la empresa con derecho a deducir el impuesto soportado. Confirme conjuntamente el nombre del importador/Número Único de Empresa (UEN), la designación del agente, el acuerdo de pago y el procedimiento de devolución de documentos.
Llegada al destino con la carga aún en el vehículo, antes de la descarga.
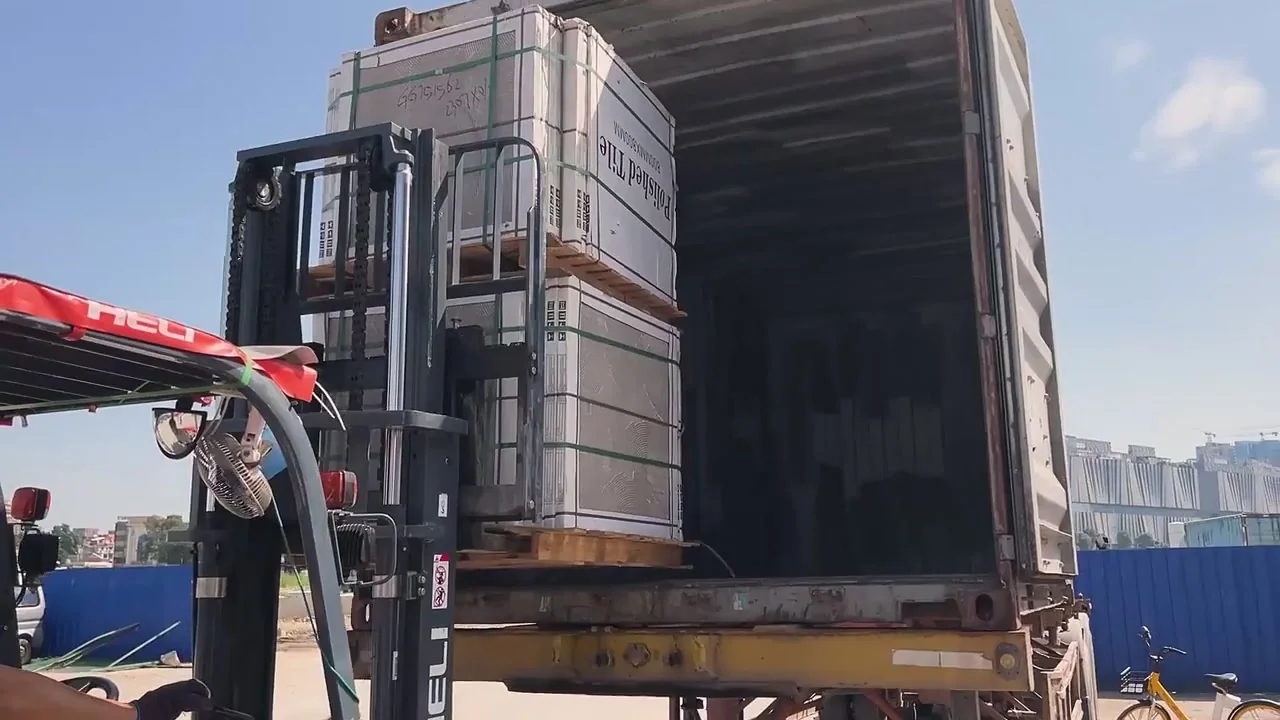
S-41: el registro en destino aceptado por el comprador.

Suponga un pedido del 30 de octubre de 2026 de componentes empacados para armarios y puertas interiores destinado a una empresa de Singapur. Se establece que el comprador B-41 debe ser el propietario/importador local adecuado, contar con un Número Único de Empresa (UEN) válido y una Cuenta Aduanera activada, y estar inscrito en el régimen del Impuesto sobre el Valor Añadido (GST).
El término de entrega propuesto es DAP Zona de Recepción R-41, Depósito de Proyectos B-41, Singapur, Incoterms® 2020, identificándose la posición del vehículo en el plano del emplazamiento acordado SG-41. El mismo destino y el mismo evento «listo para descargar» se utilizan también al solicitar la propuesta alternativa DDP.
La matriz compara la cadena DAP aceptada con la información requerida específicamente para dicha propuesta DDP. Los datos faltantes en la columna DDP constituyen un defecto de esta oferta, no una afirmación de que la regla DDP, por sí misma, no ofrezca respuesta.
| Campo | Cadena DAP aceptada para este pedido | Propuesta DDP: obligaciones y respuestas pendientes |
|---|---|---|
| Transporte / entrega | El vendedor S-41 organiza el transporte hasta la zona R-41; las mercancías llegan en el vehículo listas para su descarga. | El vendedor entregaría al mismo punto, listas para descargar. La condición «DDP» no incluye automáticamente la descarga en almacén. |
| Responsabilidad de la importación | El comprador B-41 asume la obligación de despacho aduanero y contrata al agente DA-41. | El vendedor acepta la tramitación de la importación bajo DDP, pero no ha especificado su acuerdo local ejecutable. |
| Importador / UEN | B-41 es el importador debidamente designado; su nombre o UEN deben coincidir con los datos del permiso y los registros de la transacción. | El vendedor no ha indicado al importador propuesto ni explicado su relación con las mercancías. |
| Designación del agente | DA-41 acepta la designación para preparar y presentar la solicitud utilizando los datos verificados de la entidad B-41 y los documentos comerciales facilitados. | La frase «nuestro mensajero se encarga de ello» no identifica ninguna designación ni distingue claramente entre importador y agente. |
| Derechos aduaneros / IGST de importación | El comprador presupuesta por separado los importes aplicables. Se acuerda el proceso de pago/adelanto y reembolso por parte del agente aduanero (DA). | El vendedor asume los derechos aduaneros e impuestos aplicables bajo DDP. La oferta indica «impuestos incluidos», pero no especifica ningún mecanismo trazable de pago de impuestos. |
| Cargos por servicios | El comprador contrata al DA para la prestación del servicio de declaración aduanera; el alcance del transporte del vendedor en destino es independiente. La ausencia de mención de una tarifa no implica que esta sea nula. | El vendedor debe explicar con claridad el alcance de los servicios de importación incluidos y cualquier excepción facturable al comprador antes de la aceptación. |
| Documentación justificativa devuelta | El DA devuelve el permiso aprobado y los registros de pago; el vendedor facilita la factura comercial, la lista de empaque y los documentos de transporte. | El vendedor no ha confirmado qué documentos de importación o impuestos recibirá el comprador ni bajo cuyo nombre figurarán. |
| Revisión de la deducción del IGST | El equipo financiero de B-41 revisa su propia elegibilidad y sus registros conforme a las condiciones de la IRAS antes de solicitar la deducción. | El pago de impuestos por parte del vendedor no constituye prueba de que B-41 pueda deducir dicho importe como impuesto soportado. |
| Descarga | El comprador organiza al equipo y al equipamiento necesarios para la recepción y asume la responsabilidad acordada de descarga tras la entrega habitual bajo DAP. | Se solicita el mismo punto final listo para la descarga. Cualquier servicio adicional de descarga requiere un acuerdo expreso. |
Respuestas DAP confirmadas: En esta revisión, DA-41 acepta la designación, confirma que los datos de UEN/cuenta facilitados por B-41 son válidos para la solicitud prevista y acepta la revisión de los datos del permiso, el proceso de pago/adelanto y la devolución de los registros de importación y pago. El vendedor S-41 acepta el punto de entrega designado y enviará los documentos comerciales y de transporte con la antelación necesaria para dicho proceso. B-41 asigna a su revisor financiero y a su equipo de recepción.
Respuesta DDP: El vendedor alternativo repite la frase «todos los impuestos de importación incluidos», pero no identifica al importador, su acuerdo local de servicios ni el flujo de documentos de importación o impuestos. El comprador no considera dicha declaración como una respuesta ejecutable.
Selección completada: B-41 elige el acuerdo DAP indicado, con su propio importador/cadena de agente aduanero (DA) y presupuestos fiscales y de descarga gestionados de forma independiente. Rechaza la propuesta DDP incompleta para este pedido. La decisión afecta a la responsabilidad y a la documentación válida; no se afirma que el término DAP tenga un precio total menor.
Pagar el GST de importación y recuperar el impuesto soportado son cuestiones distintas.
Condiciones de impuesto soportado de IRAS: no basta con aportar prueba del pago. Entre las comprobaciones pertinentes figuran el registro en el sistema GST, la importación de las mercancías por parte del solicitante, el uso empresarial, los permisos de importación que identifiquen al solicitante como importador, y las facturas y documentos de transporte correspondientes. Deben cumplirse todas las condiciones aplicables, incluido el tratamiento de las entregas sujetas a impuesto y las deducciones no admitidas. Esta lista no constituye un control fiscal exhaustivo.
Para S-41, finanzas revisará el permiso aprobado efectivamente, los documentos de la transacción y el uso real de las mercancías antes de presentar cualquier solicitud. El hecho de asumir que B-41 está registrado en el sistema GST no implica una autorización previa para la recuperación del impuesto. Si otra entidad figura como importadora o si los documentos comerciales no respaldan la solicitud prevista, el equipo deberá resolver dicho problema, sin inferir derechos únicamente a partir del término Incoterm ni de la parte que haya financiado el impuesto.
Por tanto, el término DDP puede dejar al comprador con una documentación distinta de la que obtendría en una importación gestionada directamente por él. Interrogue sobre cómo funciona el acuerdo del vendedor y qué documentos estarán disponibles. Una factura consolidada del proveedor no equivale automáticamente al permiso de importación del comprador. El régimen aplicable del GST puede implicar un arreglo distinto en materia de entregas y registro fiscal, lo cual requiere su propia evaluación.
¿Qué haría que la propuesta DDP rechazada mereciera reconsiderarse?
Una propuesta revisada especificaría el acuerdo legítimo de importador, el prestador de servicios locales responsable, el proceso de pago y los documentos que se entregarán a cada parte. Identificaría asimismo las implicaciones fiscales y de facturación derivadas del registro y definiría con claridad el mismo destino, acceso y límite de descarga. Estos detalles se verificarían posteriormente en relación con la transacción real.
Esto podría dar lugar a una opción DDP viable. El comprador no debe asumir que todo vendedor extranjero queda excluido del término DDP, ni que la mera inclusión del nombre de un agente local en la documentación hace válido cualquier acuerdo. Evalúe las partes específicas implicadas y los requisitos del destino. El registro debe indicar claramente si un proveedor actúa como Agente Declarante, agente de importación local designado, vendedor u otro participante; una única denominación no determina automáticamente todos sus roles.
La cadena DAP elegida también requiere disciplina en su ejecución. Una cita aceptada no equivale a un permiso aprobado, y una orden de mercancías puede modificarse tras la revisión inicial. Mantenga alineados los documentos, las mercancías reales y el alcance de los servicios aceptados.

Incorpore estas verificaciones específicas al embarque.
- Importador y cuenta: vuelva a confirmar la entidad correcta, el estado de la UEN/la cuenta y la designación del agente para el envío real.
- Mercancías y datos de declaración: acuerde con las partes responsables las descripciones, cantidades, clasificación arancelaria, valor, origen y cualquier autorización de producto requerida.
- Tasas e impuestos: distinga claramente el precio del transporte, la tarifa por servicio de declaración, el importe del impuesto, el anticipo de pago y el reembolso. Identifique excepciones antes de realizar la reserva.
- Pruebas documentales: concilie el permiso aprobado, la factura, los documentos de empaque/transporte y los registros de pago; obtenga correcciones mediante el procedimiento adecuado cuando sea necesario.
- Entrega: verifique la equivalencia real del muelle R-41, el acceso autorizado, el aviso de llegada y los recursos disponibles para la descarga; mantenga visibles los retrasos o los eventos de no desaduanaje.
- Reclamación de impuestos: solicite al equipo financiero responsable que evalúe todas las condiciones aplicables de la IRAS y el tratamiento contable correcto.
Estas son comprobaciones reales de ejecución que subsisten tras la selección de la modalidad DAP, no una garantía de desaduanaje ni de recuperación del GST. No convierten los importes fiscales pendientes en cero ni hacen de la modalidad DDP un régimen fiscal transfronterizo uniforme.
Envíe a NOVARMIA el destino, el importador propuesto y los roles de servicio, el punto de entrega designado, la lista de mercancías y el flujo fiscal/documental requerido, para analizar conjuntamente una cotización de materiales para la construcción, especificando con claridad los límites de importación y descarga.
FAQ
¿Y si no estoy registrado para el GST?
No asuma que el GST de importación puede recuperarse del mismo modo que lo haría un reclamante registrado en el GST con derecho a ello. Evalúe por separado la situación real de la empresa y cualquier norma aplicable. Una UEN o una cuenta aduanera por sí solas no otorgan derecho a deducir el impuesto soportado.
¿Puede una factura DDP indicar que los impuestos de importación están excluidos?
Eso genera una inconsistencia de alcance que requiere aclaración. Solicite una regla coherente y una asignación clara de precios antes de aceptarla. No confíe únicamente en el encabezado DDP si, en la cotización operativa, la obligación central relativa al impuesto de importación recae sobre el comprador.
¿Qué ocurre si la liberación aduanera retrasa una entrega DAP?
Verifique si el comprador ha cumplido con sus obligaciones de desaduanaje y si resultan aplicables cláusulas sobre riesgos o costes adicionales derivados de dicho incumplimiento. No asuma que el vendedor asume todas las consecuencias hasta la llegada a la bodega, ni que todo retraso transfiere automáticamente todo el riesgo. Preserve el permiso, los avisos, la identificación de la carga y los hechos cronológicos antes de evaluar el evento específico.
¿Sustituye la designación de un Agente Declarante las aprobaciones del producto?
No. Identifique si los productos reales requieren autorización de una autoridad competente u otro documento acreditativo, y asigne la responsabilidad de obtenerlo. El servicio de declaración y los requisitos aplicables al producto son elementos distintos del plan de importación.