Auf dieser Seite
Bei DAP (Incoterms® 2020) obliegt dem Käufer die zollrechtliche Einfuhrabfertigung sowie die Einfuhrzölle/Steuern; bei DDP übernimmt der Verkäufer diese Verpflichtungen. Beide Regelungen sehen normalerweise die Lieferung am vereinbarten Bestimmungsort vor, wobei die Ware noch auf dem ankommenden Fahrzeug verbleibt und zum Ausladen bereitsteht. Die praktische Wahl hängt zudem davon ab, wer den Einfuhrprozess am Bestimmungsort durchführen kann, wessen Name in den Unterlagen geführt wird und wie der steuerliche Nachweis beim zuständigen Unternehmen eingereicht wird.
DDP ist keine universelle Lösung für Steuerregistrierung oder GST-Rückerstattung. Dieser Leitfaden wendet die Frage nach der Verantwortung auf eine kommerzielle Einfuhr nach Singapur an und begründet nach Bestätigung der Einfuhrkette des Käufers die Entscheidung für DAP. Er stellt nicht pauschal fest, dass jeder ausländische Verkäufer DDP nicht anbieten kann.
Benennen Sie den Lieferort und die Importverantwortung getrennt voneinander.
Wenden Sie die Regel gemeinsam mit dem genauen Bestimmungsort und der jeweiligen Incoterms®-Ausgabe an. DAP und DDP beziehen sich stets auf die Lieferung ‚bereit zum Ausladen‘; keines der beiden bedeutet automatisch, dass der Verkäufer die Ware in Ihr Lager auslädt. Falls das Ausladen Teil der vereinbarten Leistung ist, müssen dessen Durchführung, Kosten und Risiken ausdrücklich benannt – nicht lediglich aus dem Begriff ‚geliefert‘ abgeleitet – werden.
Der Unterschied bei den Einfuhrverpflichtungen ist bereits entscheidend, bevor der letzte Lkw diesen Punkt erreicht: Ein DAP-Käufer benötigt eine Einfuhrvereinbarung; ein DDP-Verkäufer braucht eine Vereinbarung, die es ihm ermöglicht, die übernommenen Einfuhrverpflichtungen zu erfüllen. Die Beauftragung eines Dienstleisters entbindet nicht von der Notwendigkeit, die beteiligten Parteien und deren Verantwortlichkeiten klar zu benennen. Der Handelsbegriff regelt die Aufteilung der Verpflichtungen zwischen Käufer und Verkäufer – er begründet jedoch weder lokale Registrierungspflichten, steuerliche Ansprüche noch behördliche Genehmigungen.
Halten Sie ein Angebot für die Tür-zu-Tür-Lieferung und ein separates Angebot für Zollabfertigungsdienstleistungen strikt getrennt. Ein Spediteur kann die Ware befördern, während ein unabhängiger Zollanmelder die Zollanmeldung über TradeNet einreicht. Eine Steuervorauszahlung kann von einer Partei geleistet und später erstattet werden. Für all diese Aktivitäten sind benannte Verantwortliche und entsprechende Belege erforderlich; sie sind keine austauschbaren Beschreibungen des Importeurs.
Unterscheiden Sie in Singapur zwischen Importeur, Zollagent und Steueranspruchsberechtigtem.
Die Einfuhrgenehmigungsrichtlinien der Singapurischen Zollbehörde (Singapore Customs) beschreiben die Beantragung einer Unique Entity Number (UEN), die Aktivierung des Zollkontos sowie den Antrag über das Handelsportal TradeNet. Ein beauftragter Zollanmelder kann im Namen des Unternehmens Genehmigungen beantragen. Die Schritte zur UEN- und Kontoeinrichtung sind nicht identisch mit der GST-Registrierung.
Identifizieren Sie den zuständigen Importeur anhand der tatsächlichen Transaktion und der Dokumente. Die Richtlinien der Singapore Customs zum Importeur beziehen sich auf den rechtmäßigen Eigentümer oder einen ordnungsgemäß beauftragten lokalen Vertreter und warnen davor, eine nicht beteiligte, sachfremde juristische Person anzugeben. Geben Sie nicht lediglich den Namen eines bequemen Unternehmens an, nur weil dessen Zollkonto nutzbar ist.
Der deklarierende Vertreter (Declaring Agent) führt den beauftragten Zollanmeldedienst durch. Dies macht ihn jedoch nicht automatisch zum rechtmäßigen Importeur, zum Eigentümer der Waren oder zum Unternehmen, das berechtigt ist, Vorsteuer geltend zu machen. Klären Sie gemeinsam den Namen bzw. die UEN des Importeurs, die Beauftragung des Vertreters, die Zahlungsvereinbarung sowie den Prozess zur Rückgabe der Dokumente.
Ankunft am Bestimmungsort mit Ladung noch auf dem Fahrzeug, vor der Entladung.
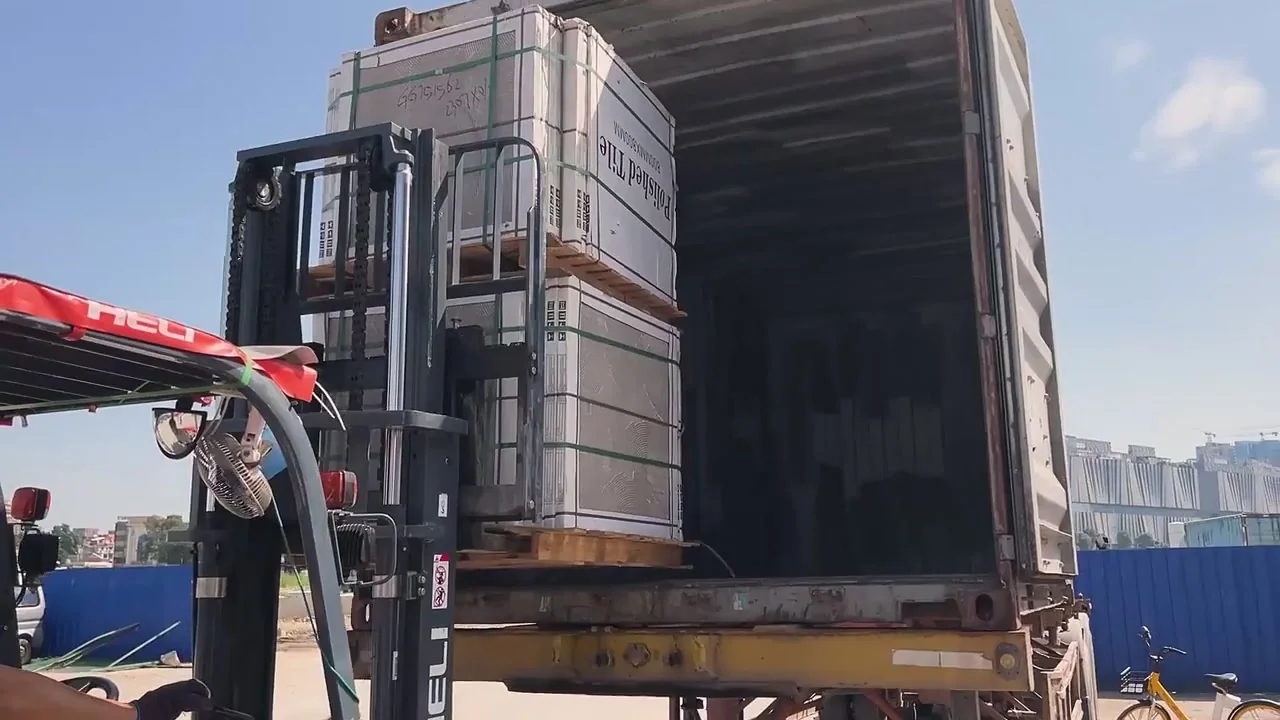
S-41: Der vom Käufer akzeptierte Zielortnachweis.

Gegeben sei eine Bestellung vom 30. Oktober 2026 für verpackte Küchen- und Innentürkomponenten für ein Unternehmen in Singapur. Der Käufer B-41 ist als zuständiger lokaler Eigentümer/Importeur vorgesehen, muss über eine gültige UEN und ein aktiviertes Zollkonto verfügen sowie bei der GST registriert sein.
Die vereinbarte Lieferbedingung lautet DAP Empfangsbucht R-41, B-41 Project Depot, Singapur, Incoterms® 2020; die genaue Fahrzeugposition ist im vereinbarten Standortplan SG-41 festgelegt. Derselbe Bestimmungsort und dasselbe ‚bereit-zur-Entladung‘-Ereignis werden auch bei Anfrage des alternativen DDP-Angebots verwendet.
Die Matrix vergleicht die akzeptierte DAP-Kette mit den Informationen, die für dieses konkrete DDP-Angebot erforderlich sind. Fehlende Angaben in der DDP-Spalte stellen einen Mangel dieses Angebots dar – nicht etwa eine Aussage darüber, dass die DDP-Regel selbst keine Antwort liefert.
| Feld | DAP-Kette für diese Bestellung akzeptiert | DDP-Angebot: Verpflichtung und fehlende Angabe |
|---|---|---|
| Transport / Lieferung | Verkäufer S-41 organisiert den Transport bis zur Empfangsbucht R-41; die Ware trifft auf dem Fahrzeug bereit zur Entladung ein. | Der Verkäufer würde bis zu derselben Stelle liefern, bereit zur Entladung. ‚DDP‘ umfasst die Lagerentladung nicht automatisch. |
| Importverantwortung | Käufer B-41 übernimmt die Verantwortung für die Zollabfertigung und beauftragt DA-41. | Der Verkäufer akzeptiert die Einfuhrabfertigung nach DDP, hat jedoch keine ausführbare lokale Vereinbarung benannt. |
| Einführer / UEN | B-41 ist der vertraglich festgelegte zuständige Einführer; dessen Name bzw. UEN muss mit den Angaben in der Genehmigung und den Transaktionsunterlagen übereinstimmen. | Der Verkäufer hat weder den vorgeschlagenen Einführer benannt noch dessen Bezug zu den Waren erläutert. |
| Bevollmächtigung eines Zollagenten | DA-41 nimmt die Bevollmächtigung zur Erstellung bzw. Einreichung unter Verwendung der verifizierten Unternehmensdaten von B-41 sowie der vorgelegten Handelsdokumente an. | Die Aussage „Unser Kurier regelt das“ benennt weder eine konkrete Bevollmächtigung noch klärt sie die Unterscheidung zwischen Einführer und Agent ab. |
| Zölle / Einfuhr-GST | Der Käufer plant die jeweils anfallenden Beträge separat ein. Der Zahlungs-/Vorschuss- und Erstattungsprozess des DA ist vereinbart. | Der Verkäufer trägt die anfallenden Einfuhrzölle/Steuer nach DDP. Im Angebot heißt es „Steuern inklusive“, doch wird keine nachvollziehbare Steuerzahlungsvereinbarung genannt. |
| Nebenkosten | Der Käufer beauftragt den DA mit der Zollanmeldung; der Transportumfang des Verkäufers am Bestimmungsort ist hiervon getrennt. Keine Gebühr wird automatisch als null angenommen. | Der Verkäufer muss vor Annahme den Umfang der enthaltenen Einfuhrleistungen sowie etwaige vom Käufer zu tragende Ausnahmen ausdrücklich erläutern. |
| Zurückgegebene Nachweise | Der DA übersendet die genehmigte Zollanmeldung sowie die Zahlungsnachweise; der Verkäufer stellt Handelsrechnung, Packliste und Transportdokumente bereit. | Der Verkäufer hat nicht bestätigt, welche Einfuhr-/Steuernachweise der Käufer erhält und auf wessen Namen diese ausgestellt werden. |
| GST-Geltendmachungsprüfung | Die Finanzabteilung von B-41 prüft vor der Geltendmachung eigenständig ihre Anspruchsberechtigung sowie die Erfüllung der IRAS-Voraussetzungen anhand ihrer Aufzeichnungen. | Die Steuerzahlung durch den Verkäufer ist kein Nachweis dafür, dass B-41 diesen Betrag als Vorsteuer geltend machen darf. |
| Entladung | Der Käufer stellt das Empfangsteam bzw. die erforderliche Ausrüstung bereit und übernimmt nach einer regulären DAP-Lieferung die vereinbarte Entladungsverantwortung. | Derselbe bereit-zur-Entladung-Zielpunkt wird gefordert. Jede zusätzliche Entladungsleistung bedarf einer ausdrücklichen Vereinbarung. |
Bestätigte DAP-Antworten: In dieser Prüfung nimmt DA-41 die Bevollmächtigung an, bestätigt, dass die von B-41 bereitgestellten UEN/Kontodaten für den geplanten Antrag verwendbar sind, und stimmt der Prüfung der Zollanmeldedaten, dem Zahlungs-/Vorschussprozess sowie der Rückgabe der Einfuhr- und Zahlungsnachweise zu. Der Verkäufer S-41 akzeptiert den benannten Lieferort und sendet die Handels- und Transportdokumente rechtzeitig für diesen Prozess. B-41 benennt seinen Finanzprüfer und sein Empfangsteam.
DDP-Antwort: Der alternative Verkäufer wiederholt lediglich „alle Einfuhrsteuern inklusive“, benennt jedoch weder den Einführer, noch seine lokale Abfertigungsvereinbarung oder den Ablauf der Genehmigungs-/Steuernachweisdokumente. Der Käufer betrachtet diese Zusicherung nicht als ausführbare Antwort.
Abgeschlossene Auswahl: B-41 wählt die angegebene DAP-Vereinbarung mit eigenem Importeur/DA-Kanal sowie separaten Haushaltspositionen für Steuern und Umladung. Der unvollständige DDP-Vorschlag für diese Bestellung wird abgelehnt. Die Entscheidung betrifft die Verantwortlichkeit und die verwendbaren Unterlagen; es wird keine Behauptung aufgestellt, dass DAP den niedrigeren Gesamtpreis bietet.
Die Entrichtung der importbezogenen GST und die Rückforderung der Vorsteuer sind unterschiedliche Fragestellungen.
Die Vorsteuer-Bedingungen der IRAS erfordern mehr als den Nachweis einer Zahlung. Dazu zählen u. a. die GST-Registrierung, der Import der Waren durch den Anspruchsberechtigten, die geschäftliche Nutzung, Einfuhrgenehmigungen, aus denen hervorgeht, dass der Anspruchsberechtigte als Importeur benannt ist, sowie unterstützende Rechnungen bzw. Transportdokumente. Alle anwendbaren Bedingungen müssen erfüllt sein, darunter auch die Behandlung steuerpflichtiger Lieferungen und ausgeschlossene Ansprüche. Dies ist keine erschöpfende steuerliche Prüfliste.
Für S-41 prüft die Finanzabteilung vor jeder Geltendmachung den tatsächlich genehmigten Einfuhrgenehmigungsnachweis, die Transaktionsdokumente sowie die Verwendung der Waren. Die Annahme, dass B-41 in das GST-Verzeichnis eingetragen ist, führt nicht automatisch zur Vorsteuererstattung. Falls ein anderer Rechtsträger als Importeur genannt oder die Handelsdokumente nicht mit dem beabsichtigten Anspruch übereinstimmen, muss das Team dieses Problem klären – statt einen Anspruch aus dem Incoterm oder der steuerzahlenden Partei abzuleiten.
DDP kann daher beim Käufer andere Nachweise als bei einer vom Käufer gesteuerten Einfuhr hinterlassen. Erkundigen Sie sich daher nach Funktionsweise der Vereinbarung des Verkäufers und nach den verfügbaren Dokumenten. Eine gebündelte Rechnung des Lieferanten ist nicht automatisch die Einfuhrgenehmigung des Käufers. Die maßgebliche GST-Behandlung kann eine andere Liefer-/Registrierungsvereinbarung vorsehen, die einer eigenen Bewertung bedarf.
Wodurch würde der abgelehnte DDP-Vorschlag einer erneuten Prüfung wert?
Ein überarbeiteter Vorschlag würde die rechtmäßige Importeurvereinbarung, den zuständigen lokalen Dienstleister, den Zahlungsprozess sowie die an jede Partei zurückzugebenden Dokumente benennen. Er würde steuerrechtliche Registrierungs- oder Rechnungsstellungsfolgen identifizieren und dieselbe Zieladresse, Zugangs- sowie Umladebegrenzung definieren. Diese Angaben würden anschließend anhand der konkreten Transaktion geprüft.
Daraus könnte eine praktikable DDP-Lösung entstehen. Der Käufer darf nicht pauschal davon ausgehen, dass jeder ausländische Verkäufer von DDP ausgeschlossen ist, noch dass die bloße Nennung eines lokalen Bevollmächtigten in einer Akte jede Vereinbarung rechtskräftig macht. Prüfen Sie vielmehr die konkreten beteiligten Parteien und die Anforderungen am Bestimmungsort. Aus den Unterlagen muss hervorgehen, ob ein Anbieter als Zollanmelder (Declaring Agent), als beauftragter lokaler Importagent, als Verkäufer oder als sonstiger Beteiligter agiert – eine einzige Bezeichnung legt nicht sämtliche Rollen fest.
Die gewählte DAP-Kette erfordert zudem disziplinierte Umsetzung. Ein vereinbarter Termin ist keine genehmigte Einfuhrgenehmigung, und eine Warenbestellung kann sich nach der ersten Prüfung noch ändern. Halten Sie Dokumente, tatsächlich gelieferte Waren und vereinbarten Leistungsumfang stets synchron.

Führen Sie diese spezifischen Prüfungen in die Sendung ein.
- Importeur und Konto: Bestätigen Sie erneut die zuständige juristische Person, den Status der UEN/des Kontos sowie die Bevollmächtigung des Vertreters für die konkrete Lieferung.
- Waren und Zolldaten: Klären Sie Beschreibungen, Mengen, Zolltarifpositionen, Wertangaben, Ursprung und ggf. erforderliche Produktgenehmigungen mit den Verantwortlichen ab.
- Gebühren und Steuern: Unterscheiden Sie Frachtpreis, Zollanmeldungsgebühr, Steuerbetrag, Vorauszahlung und Erstattung; identifizieren Sie Ausnahmen vor der Buchung.
- Nachweise: Vergleichen Sie genehmigte Einfuhrgenehmigung, Rechnung, Pack- bzw. Transportdokumente sowie Zahlungsbelege; korrigieren Sie Unstimmigkeiten stets über den vorgeschriebenen Prozess.
- Lieferung: Prüfen Sie die tatsächliche Entsprechung von Bay R-41, den Zugang, die Ankündigung der Ankunft sowie die Entladeressourcen; dokumentieren Sie Verspätungen oder Zollabfertigungsprobleme lückenlos.
- Steuerrückforderung: Lassen Sie vom zuständigen Finanzteam sämtliche anwendbaren IRAS-Voraussetzungen sowie die korrekte buchhalterische Behandlung prüfen.
Diese Punkte sind reale Umsetzungsprüfungen, die nach der Wahl der DAP-Vereinbarung verbleiben – sie garantieren weder die Zollfreigabe noch die GST-Rückerstattung. Sie wandeln fehlende Steuerbeträge nicht in Null um und machen DDP nicht zu einem einheitlichen grenzüberschreitenden Steuersystem.
Schicken Sie NOVARMIA Zielort, vorgeschlagenen Importeur und Serviceverantwortlichkeiten, benannten Lieferort, Warenliste sowie erforderlichen Steuer- und Dokumentenfluss, um ein Angebot für Baumaterialien mit explizit definierten Import- und Entladegrenzen zu besprechen. Für die Versanddetails, die zur Angebotserstellung erforderlich sind, siehe Koordination des internationalen Versands.
FAQ
Was gilt, wenn ich nicht für die GST registriert bin?
Gehen Sie nicht davon aus, dass die Import-GST genauso wie bei einem qualifizierten, GST-registrierten Anspruchsberechtigten erstattet werden kann. Prüfen Sie den tatsächlichen Geschäftszustand und alle anwendbaren Regelungen einzeln. Eine UEN oder ein Zollkonto allein begründen keinen Vorsteuerabzug.
Kann eine DDP-Rechnung angeben, dass Importsteuern ausgeschlossen sind?
Dies führt zu einer Inkonsistenz im Leistungsumfang, die geklärt werden muss. Fordern Sie vor Annahme eine schlüssige Regelung sowie eine transparente Aufteilung der Preise an. Verlassen Sie sich nicht auf die DDP-Überschrift, wenn die operative Offerte die zentrale Importsteuerverpflichtung faktisch dem Käufer zuweist.
Was geschieht, wenn die Zollfreigabe eine DAP-Lieferung verzögert?
Prüfen Sie, ob der Käufer seine Pflichten zur Zollabfertigung erfüllt hat und ob risiko- oder kostenbezogene Klauseln bei Abfertigungsfehlern greifen. Gehen Sie nicht automatisch davon aus, dass der Verkäufer sämtliche Folgen bis zum Lagerankunft trägt oder dass jede Verzögerung automatisch sämtliches Risiko überträgt. Bewahren Sie Genehmigungen, Mitteilungen, Frachtidentifikationen und Zeitangaben vor der Bewertung des konkreten Ereignisses auf.
Ersetzt die Benennung eines Zolldeklaranten die erforderlichen Produktzulassungen?
Nein. Klären Sie, ob die tatsächlich gelieferten Waren eine Genehmigung einer zuständigen Behörde oder andere Nachweise erfordern, und weisen Sie die Verantwortung für deren Beschaffung klar zu. Eine Zollanmeldungsleistung und die produktbezogenen Anforderungen sind unterschiedliche Bestandteile des Einfuhrplans.