Sur cette page
Selon les termes Incoterms® 2020 DAP, l’acheteur s’occupe des formalités douanières d’importation et des droits/taxes applicables. Selon les termes DDP, ces obligations incombent au vendeur. Dans les deux cas, la livraison s’effectue normalement au lieu convenu, avec les marchandises encore chargées sur le véhicule arrivé, prêtes à être déchargées. Le choix pratique dépend également de qui est en mesure d’accomplir les formalités d’importation à destination, sous quel nom les documents doivent être établis et comment les justificatifs fiscaux seront transmis à l’entreprise concernée.
Le terme DDP ne constitue pas une solution universelle en matière d’enregistrement fiscal ou de récupération de la GST. Ce guide applique la question de la répartition des responsabilités à une importation commerciale à Singapour et valide un choix DAP une fois la chaîne d’importation de l’acheteur confirmée. Il ne conclut pas que tout vendeur étranger soit incapable d’offrir des conditions DDP.
Indiquez séparément le lieu de livraison et la responsabilité à l’importation.
Appliquez conjointement la règle, la mention précise du lieu de livraison et l’édition des Incoterms®. DAP et DDP désignent une livraison « prête au déchargement » ; aucun des deux ne signifie automatiquement que le vendeur décharge les marchandises dans votre entrepôt. Si le déchargement fait partie du service demandé, précisez explicitement sa réalisation, son coût et ses risques, plutôt que de le déduire du simple terme « livré ».
La différence relative aux obligations d’importation intervient avant même que le camion final n’atteigne ce lieu. L’acheteur DAP doit disposer d’un dispositif d’importation ; le vendeur DDP doit, quant à lui, disposer d’un dispositif lui permettant d’assumer les obligations d’importation qu’il a acceptées. Recourir à un prestataire de services n’élimine pas la nécessité d’identifier clairement les parties concernées et leurs responsabilités respectives. Le terme commercial répartit les obligations entre acheteur et vendeur ; il ne crée ni n’implique d’enregistrement local, de droit à la TVA ou d’autorisation administrative.
Distinguez clairement le devis de livraison « porte à porte » et celui des services douaniers. Un transporteur peut acheminer les marchandises tandis qu’un agent déclarant distinct soumet la déclaration en douane. Une tierce partie peut avancer le paiement d’une taxe puis demander ultérieurement son remboursement. Ces activités requièrent des responsables désignés et des justificatifs écrits ; elles ne sont pas des descriptions interchangeables de l’importateur.
À Singapour, distinguez clairement l’importateur, l’agent en douane et le bénéficiaire de la récupération de la GST.
Les recommandations relatives aux permis d’importation de Singapour Customs décrivent l’obtention d’un numéro d’identification unique (UEN), l’activation du compte douanier et la demande effectuée via TradeNet. Un agent déclarant mandaté peut demander les permis en nom et pour le compte de l’entité. Les étapes liées à l’UEN et au compte douanier ne sont pas identiques à l’enregistrement à la GST.
Identifiez l’importateur approprié à partir de la transaction réelle et des documents. Les directives de Singapour Customs sur l’importateur désignent le propriétaire légitime ou un agent local dûment mandaté, et mettent en garde contre la déclaration d’une entité étrangère sans lien ni intérêt pertinent dans la transaction. Ne mentionnez pas une société simplement parce qu’elle dispose d’un compte utilisable.
L’agent déclarant exécute le service de déclaration mandaté. Cela ne fait pas automatiquement de lui l’importateur légitime, le propriétaire des marchandises ou l’entreprise habilitée à demander la déduction de la taxe sur les intrants. Vérifiez conjointement le nom/UEN de l’importateur, la désignation de l’agent, les modalités de paiement et le processus de retour des documents.
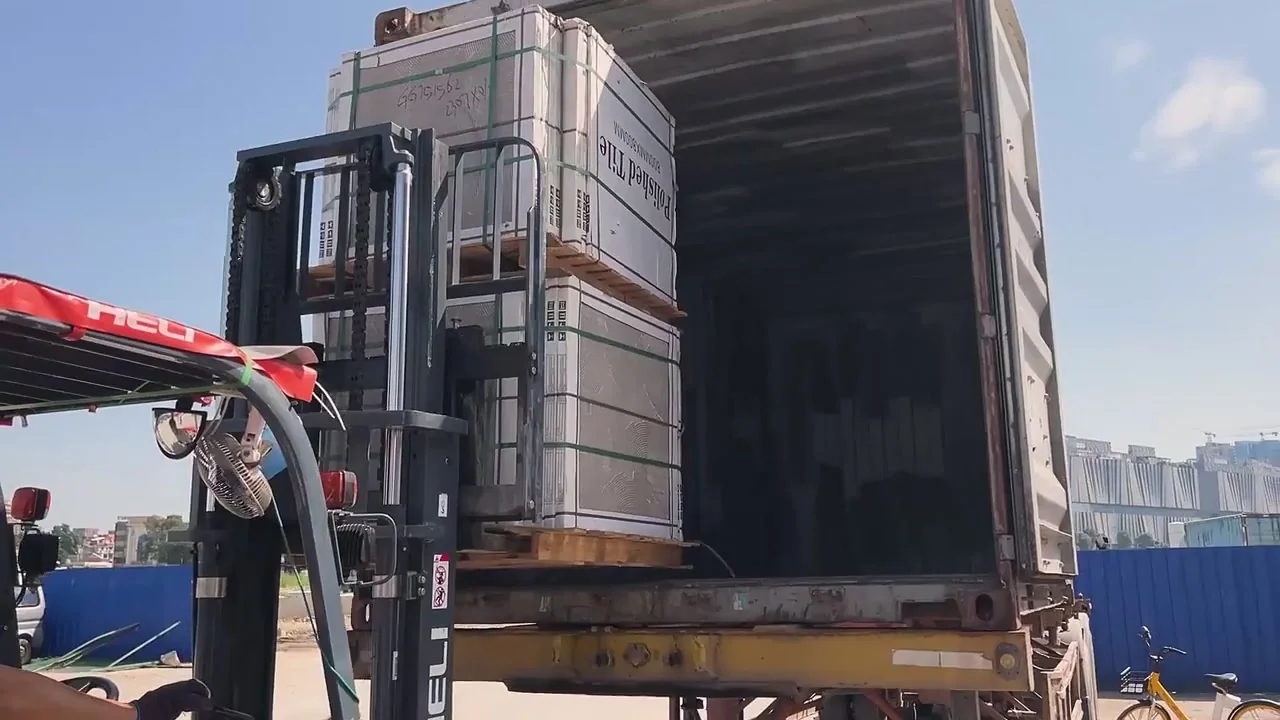
Arrivée à destination avec la cargaison encore chargée sur le véhicule, avant déchargement.
S-41 : l’attestation de réception à destination acceptée par l’acheteur.

Prenons l’exemple d’une commande passée le 30 octobre 2026 pour des éléments de meubles de cuisine et de portes intérieures, destinés à une entreprise singapourienne. L’acheteur B-41 est expressément désigné comme propriétaire/importateur local approprié, devant disposer d’un UEN valide et d’un compte douanier activé, ainsi que d’une inscription à la GST.
Le terme de livraison proposé est DAP Quai de réception R-41, dépôt de projet B-41, Singapour, Incoterms® 2020, la position du véhicule étant précisée sur le plan du site convenu SG-41. La même destination et le même événement « prêt au déchargement » sont utilisés lors de la demande de proposition DDP alternative.
Le tableau compare la chaîne DAP acceptée avec les informations requises dans cette proposition DDP spécifique. Les éléments manquants dans la colonne DDP constituent un défaut de cette offre, et non une indication selon laquelle la règle DDP elle-même ne prévoit pas de réponse.
| Champ | Chaîne DAP acceptée pour cette commande | Proposition DDP : obligation et réponse manquante |
|---|---|---|
| Transport / livraison | Le vendeur S-41 organise le transport jusqu’au quai R-41 ; les marchandises arrivent sur le véhicule, prêtes à être déchargées. | Le vendeur livrerait au même point, prêt au déchargement. Le terme « DDP » n’implique pas automatiquement le déchargement en entrepôt. |
| Responsabilité à l’importation | L’acheteur B-41 assume l’obligation de dédouanement et mandate l’agent déclarant DA-41. | Le vendeur accepte le dédouanement à l’importation selon les conditions DDP, mais n’a pas précisé son dispositif local exécutable. |
| Importateur / UEN | B-41 est l’importateur désigné conformément aux dispositions ; son nom et son UEN doivent correspondre aux données figurant sur le permis et dans les registres des transactions. | Le vendeur n’a pas désigné l’importateur proposé ni expliqué son lien avec les marchandises. |
| Désignation d’un agent | DA-41 accepte la désignation pour établir et déposer la demande en utilisant les données vérifiées de l’entité B-41 ainsi que les documents commerciaux fournis. | « Notre coursier s’en charge » ne permet pas d’identifier ni un agent désigné ni une distinction claire entre importateur et agent. |
| Droits de douane / TVA à l’importation | L’acheteur budgétise séparément les montants applicables. Le processus de paiement/avance et de remboursement par DA est convenu. | Le vendeur supporte les droits et taxes à l’importation applicables dans le cadre des conditions DDP. L’offre indique « taxes comprises », mais ne précise aucun dispositif traçable de paiement de ces taxes. |
| Frais de service | L’acheteur mandate DA pour assurer la déclaration douanière ; la prestation de transport du vendeur à destination est distincte. Aucun frais ne sera considéré comme nul par défaut. | Le vendeur doit préciser, avant acceptation, la portée exacte des services d’importation inclus et toute exception facturée à l’acheteur. |
| Justificatifs retournés | DA transmet le permis approuvé ainsi que les justificatifs de paiement ; le vendeur fournit la facture commerciale, la liste d’emballage et les documents de transport. | Le vendeur n’a pas confirmé quels documents douaniers ou fiscaux l’acheteur recevra, ni sous quel nom ils seront établis. |
| Examen de la demande de crédit de TVA | La direction financière de B-41 examine, avant toute demande, son éligibilité et ses registres au regard des conditions fixées par l’IRAS. | Le paiement de la taxe par le vendeur ne constitue pas une preuve que B-41 puisse récupérer ce montant en tant que TVA déductible. |
| Déchargement | L’acheteur mobilise l’équipe et le matériel nécessaires pour la réception et accepte, après une livraison DAP standard, la responsabilité convenue de déchargement. | Le même point final prêt au déchargement est requis. Tout service supplémentaire de déchargement nécessite un accord explicite. |
Réponses DAP confirmées : dans cet examen, DA-41 accepte la désignation, confirme que les coordonnées UEN/compte fournies par B-41 sont exploitables pour la demande envisagée, et approuve l’examen des données du permis, le processus de paiement/avance ainsi que la transmission des justificatifs d’importation et de paiement. Le vendeur S-41 accepte le lieu de livraison désigné et s’engage à transmettre les documents commerciaux et de transport en temps utile pour ce processus. B-41 désigne son auditeur financier et son équipe de réception.
Réponse DDP : le vendeur alternatif répète « toutes les taxes à l’importation comprises », sans toutefois identifier l’importateur, son dispositif local de service ni le flux des documents douaniers ou fiscaux. L’acheteur ne considère pas cette déclaration comme une réponse exécutoire.
Sélection finalisée : B-41 retient la formule DAP indiquée, avec sa propre chaîne d’importateur/agent déclarant et des budgets fiscaux et de déchargement distincts. Elle rejette la proposition DDP incomplète pour cette commande. Cette décision porte sur la répartition des responsabilités et la validité des documents justificatifs ; aucune affirmation n’est faite quant au fait que la formule DAP impliquerait un coût total inférieur.
Le paiement de la GST à l’importation et la récupération de la taxe sur les intrants sont deux questions distinctes.
Conditions applicables à la déduction de la TVA d’entrée (IRAS) : il ne suffit pas de produire la preuve d’un paiement. Les vérifications pertinentes comprennent notamment l’inscription à la GST, l’importation des marchandises par le demandeur, l’utilisation professionnelle des biens, les permis d’importation identifiant explicitement le demandeur comme importateur, ainsi que les factures et documents de transport justificatifs. Toutes les conditions applicables doivent être remplies, y compris le traitement des livraisons taxables et l’exclusion des déductions non autorisées. Il ne s’agit pas là d’une liste exhaustive de vérifications fiscales.
Pour S-41, la direction financière examinera le permis d’importation effectivement approuvé, les documents transactionnels et l’usage effectif des marchandises avant toute demande de déduction. Le simple fait que B-41 soit inscrite à la GST ne préautorise pas automatiquement la récupération de la taxe. Si une autre entité est désignée comme importateur ou si les documents commerciaux ne soutiennent pas la demande envisagée, l’équipe doit résoudre ce point plutôt que de déduire une éligibilité à partir de l’Incoterm ou de la partie ayant financé la taxe.
La formule DDP peut donc conduire l’acheteur à disposer de pièces justificatives différentes de celles obtenues dans le cadre d’un import géré par l’acheteur. Interrogez-vous sur le fonctionnement concret de l’arrangement du vendeur et sur les documents mis à disposition. Une facture groupée établie par le fournisseur ne constitue pas automatiquement le permis d’importation de l’acheteur. Le régime applicable de la GST peut impliquer un dispositif distinct en matière de livraison et d’immatriculation fiscale, nécessitant une analyse spécifique.
Quels éléments rendraient la proposition DDP rejetée digne d’une réévaluation ?
Une proposition révisée devrait préciser l’arrangement légitime de l’importateur, le prestataire de services local compétent, le processus de paiement ainsi que les documents remis à chaque partie. Elle identifierait les incidences éventuelles en matière d’immatriculation fiscale ou de facturation, et définirait clairement le même lieu de destination, les conditions d’accès et la limite de déchargement. Ces éléments seraient ensuite vérifiés au regard de la transaction effective.
Cela pourrait aboutir à une option DDP opérationnelle. L’acheteur ne doit pas présumer que tout vendeur étranger est interdit de proposer la formule DDP, ni qu’inscrire le nom d’un agent local sur un dossier rend automatiquement valide l’arrangement. Évaluez attentivement les parties spécifiques impliquées et les exigences liées à la destination. Le dossier doit clairement indiquer si le prestataire agit en tant qu’agent déclarant, agent d’importation local désigné, vendeur ou autre intervenant ; une seule étiquette ne définit pas l’ensemble de ses rôles.
La chaîne DAP retenue exige également une discipline d’exécution. Un rendez-vous accepté ne constitue pas un permis approuvé, et une commande de marchandises peut être modifiée après l’examen initial. Veillez à aligner les documents, les marchandises effectives et la portée des services acceptés.

Intégrez ces vérifications spécifiques au colis.
- Importateur et compte : confirmez à nouveau l’entité concernée, le statut du numéro d’identification d’entreprise (UEN)/du compte et la désignation de l’agent pour l’expédition effective.
- Marchandises et données de déclaration : convenez avec les parties responsables des descriptions, quantités, classifications, valeurs, origines et autorisations produit éventuelles requises.
- Frais et taxes : distinguez le prix du transport, les frais de service de déclaration, le montant de la taxe, l’acompte de paiement et le remboursement. Identifiez les exceptions avant la réservation.
- Preuves : rapprochez le permis approuvé, la facture, les documents d’emballage/transport et les justificatifs de paiement ; obtenez les corrections nécessaires via la procédure adéquate.
- Livraison : vérifiez l’équivalent réel de la zone R-41, l’accès, l’avis d’arrivée et les ressources de déchargement ; signalez clairement tout retard ou toute difficulté de dédouanement.
- Reclamation de taxe : demandez à l’équipe financière compétente d’évaluer toutes les conditions applicables de l’IRAS ainsi que le traitement comptable approprié.
Ces vérifications concrètes d’exécution subsistent après la sélection de la clause DAP, sans toutefois garantir le dédouanement ni le remboursement de la GST. Elles ne ramènent pas à zéro les montants de taxe manquants, ni ne transforment la clause DDP en un régime fiscal transfrontalier uniforme.
Envoyez à NOVARMIA la destination, l’importateur proposé et les rôles de service, le point de livraison désigné, la liste des marchandises et le flux fiscal/documentaire requis, afin d’élaborer un devis pour des matériaux de construction, avec des limites explicites concernant l’importation et le déchargement.
FAQ
Que faire si je ne suis pas enregistré à la GST ?
Ne partez pas du principe que la GST à l’importation peut être récupérée de la même manière qu’un demandeur agréé de GST éligible. Évaluez séparément la situation réelle de l’entreprise et les règles applicables. Un UEN ou un compte douanier à lui seul n’établit pas le droit à déduction de la taxe sur les intrants.
Une facture DDP peut-elle stipuler que les taxes à l’importation sont exclues ?
Cela génère une incohérence de portée nécessitant une clarification. Exigez une règle cohérente et une répartition claire des coûts avant d’accepter l’offre. Ne vous fiez pas à une mention « DDP » en en-tête si, dans le devis opérationnel, l’obligation centrale relative à la taxe à l’importation est transférée à l’acheteur.
Que se passe-t-il si le dédouanement à l’importation retarde une livraison DAP ?
Vérifiez si l’acheteur a rempli ses obligations de dédouanement à l’importation et si des dispositions relatives aux risques ou coûts supplémentaires liés à un défaut s’appliquent. Ne supposez pas que le vendeur assume toutes les conséquences jusqu’à l’arrivée en entrepôt, ni que tout retard transfère automatiquement l’intégralité du risque. Conservez le permis, les avis, l’identification des marchandises et les éléments temporels avant d’analyser l’événement spécifique.
La désignation d’un agent déclarant remplace-t-elle les approbations réglementaires des produits ?
N° Identifier si les marchandises effectives requièrent une autorisation d’une autorité compétente ou tout autre justificatif, et désigner la partie responsable de son obtention. Le service de déclaration douanière et les exigences applicables au produit constituent des éléments distincts du plan d’importation.