Sur cette page
Dans cette comparaison de devis, le parcours CIF révisé coûte 13 320 USD et le parcours FOB complet 13 380 USD, pour le même stade physique défini à destination (terminal). Le CIF est inférieur de 60 USD pour ces deux offres une fois résolues les questions d’assurance et de frais à destination. Le dédouanement à l’importation, les droits et taxes ainsi que la livraison ultérieure restent exclus des deux totaux.
Cette comparaison maintient constants les marchandises, l’itinéraire, la traversée, le point de réception et le calendrier d’assurance convenu. Elle distingue quatre éléments que le montant total d’une facture peut masquer : le prix de vente, les prestations de transport achetées, la couverture fret et le moment précis du transfert du risque transport.
Définissez « à destination » avant de comparer les montants.
F-40 est une étude comparative datée du 30 octobre 2026 : douze caisses emballées contenant des composants de portes intérieures sont acheminées par voie maritime conventionnelle non conteneurisée depuis Qingdao jusqu’à Singapour sur la même traversée acceptée. On suppose que le transporteur accepte le chargement direct à bord. Les deux offres commerciales stipulent FOB Port de Qingdao, Chine, Incoterms® 2020 et CIF Port de Singapour, Singapour, Incoterms® 2020. Le point de chargement d’origine et le navire convenus sont identifiés dans la réservation F40-BK.
Le point final de comparaison correspond au positionnement physique des marchandises dans la zone de collecte P-40 du terminal de destination T-40, après déchargement du navire et un déplacement interne défini au sein du terminal, avec paiement de l’administration des documents d’arrivée listés. Ce point précède le dédouanement à l’importation et la collecte par un véhicule terrestre.
Les devis de transport prennent fin sur le quai terrestre du terminal T-40, après déchargement. Une prestation de service terminale distincte déplace les caisses depuis ce quai jusqu’à la zone P-40. Cette distinction entre les deux points évite que l’opération de déchargement, déjà incluse, ne soit facturée à nouveau sous une mention vague telle que « manutention à destination ». Le positionnement physique dans la zone ne constitue pas une délivrance douanière.
Le point final des coûts correspond à un empilement déchargé convenu, prêt à être repris, au terminal de destination.
Les deux prix de départ impliquent des prestations d’achat différentes.
Le vendeur FOB propose les marchandises identifiées, emballées et livrées à bord du navire désigné, pour 12 000 USD. L’acheteur doit souscrire un contrat de transport et choisir son assurance, ainsi que faire appel aux services terminaux spécifiquement identifiés. Dans l’offre CIF, le vendeur propose 13 000 USD, comprenant le transport jusqu’à la zone de réception et l’assurance minimale initialement spécifiée. Comparer uniquement 12 000 à 13 000 répond à une question différente de celle du budget relatif à la phase terminale.
Ces deux règles s’appliquent à l’organisation maritime « directement à bord » dans ce modèle. Si la livraison effective consiste en une remise au terminal conteneurs avant le chargement sur le navire, veuillez consulter la règle et le point appropriés plutôt que de reproduire mécaniquement cet exemple. Le modèle ne prescrit pas de mode de transport pour chaque commande « porte à porte ».
Clôturez les questions relatives aux services par des réponses acceptées.
Les réponses suivantes sont stipulées par les prestataires.
Réponse relative au transport : le transporteur désigné par l’acheteur accepte 1 000 USD pour l’itinéraire FOB au départ du voyage indiqué, y compris le déchargement sur la zone de réception. Son calendrier précise que 220 USD de ce montant correspondent au déchargement ; ce montant de 220 USD fait partie intégrante des 1 000 USD, et non un frais supplémentaire. Le vendeur CIF fournit une confirmation de la portée de son transport couvrant le même itinéraire, le même voyage et la même zone de réception, le déchargement étant déjà inclus dans le prix de vente de 13 000 USD.
Réponse relative au terminal : le prestataire de services à destination accepte 140 USD pour déplacer les caisses depuis la zone de réception jusqu’au quai P-40, et 60 USD pour l’administration des documents d’arrivée spécifiés. Ce prestataire confirme que ces prestations sont hors champ des deux périmètres de transport et ne font l’objet d’une facturation qu’une seule fois, quel que soit l’itinéraire choisi. Les 60 USD excluent l’intermédiation douanière, les redevances gouvernementales et les documents relatifs au transport terrestre intérieur. Aucun autre frais courant n’est requis pour atteindre la phase de comparaison indiquée, dans les conditions du modèle accepté.
Réponse relative à l’assurance : l’acheteur exige le programme d’assurance INS-40 pour les deux itinéraires : montant assuré convenu de 15 000 USD ; libellé identique fondé sur les Institute Cargo Clauses (A) ; franchise identique de 250 USD par sinistre, ainsi que les mêmes exclusions et conditions ; couverture identique du transit, depuis la livraison à bord à l’origine jusqu’au déplacement terminal jusqu’au quai P-40. L’acheteur bénéficie du droit convenu de déclaration directe de sinistre et d’accès aux documents correspondants. Il s’agit d’éléments courants de couverture, non d’une recommandation quant à la valeur assurée ou à la franchise applicables à une commande réelle.
L’assureur FOB accepte ce calendrier précis pour USD 180. Pour le prix CIF, le vendeur et son assureur acceptent une majoration nette de USD 120 afin de remplacer l’arrangement initial de couverture minimale par le même calendrier INS-40 et de fournir la preuve révisée. Le prix CIF initial inclut déjà cette assurance initiale ; l’acheteur ne déduit donc ni une prime intégrée inconnue, ni n’ajoute une nouvelle prime complète de 180 par-dessus. Une couverture équivalente est établie par le calendrier stipulé et son acceptation, et non par des montants de primes similaires.
Normalisez à la même étape physique et au même périmètre couvert.
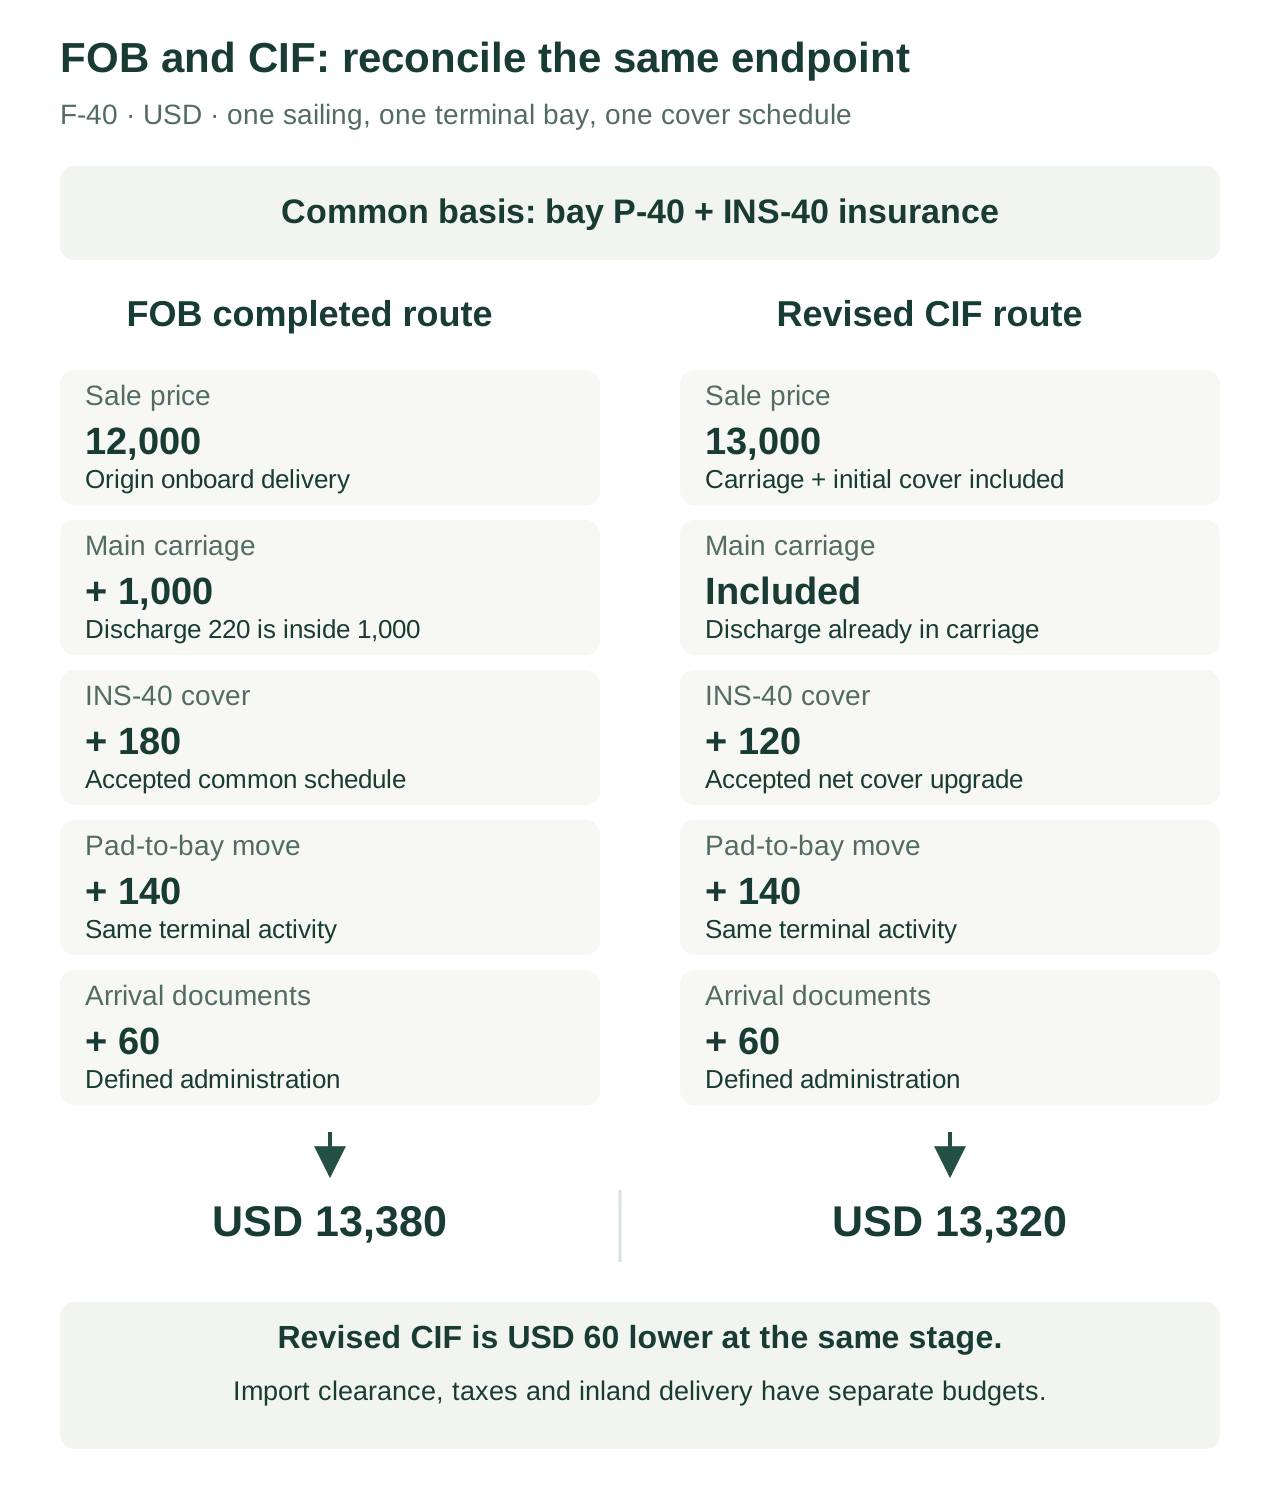
| Coût / périmètre | Parcours FOB finalisé par l’acheteur | Parcours CIF après révision acceptée |
|---|---|---|
| Prix de vente du fournisseur | 12 000 : marchandises livrées à bord au port d’origine. | 13 000 : marchandises, fret assuré par le vendeur et assurance minimale initiale. |
| Transport principal | Ajouter 1 000, y compris le déchargement sur la zone de réception. | Inclus dans le prix de vente jusqu’à la même zone de réception. |
| Déchargement (220) | Déjà inclus dans le montant de 1 000 du fret. Aucune nouvelle majoration. | Déjà inclus dans le périmètre du fret assuré par le vendeur. Aucune nouvelle majoration. |
| Couverture INS-40 | Ajouter 180 pour le calendrier commun accepté. | Ajouter 120 net pour obtenir ce même calendrier ; montant révisé de la vente : 13 120. |
| Transfert de la zone de réception à l’aire terminale | Ajouter 140 ; activité terminale distincte confirmée hors périmètre du fret. | Ajouter les mêmes 140 pour cette même activité. |
| Documents à l’arrivée | Ajouter 60 ; administration définie, hors services douaniers. | Ajouter les mêmes 60 pour cette même administration. |
| Total comparable | 13,380 jusqu’à l’étape terminale définie. | 13,320 au même stade. |
FOB : 12 000 + 1 000 + 180 + 140 + 60 = 13 380. CIF révisé : 13 000 + 120 + 140 + 60 = 13 320. L’écart s’élève à 13 380 − 13 320 = USD 60 en faveur du CIF. La composante de déchargement est visible aux fins de vérification du périmètre, mais elle n’est comptabilisée qu’une seule fois, dans le montant initial du fret.
Sélection finalisée : après réception de ces confirmations, l’acheteur accepte l’offre CIF révisée ainsi que la preuve de couverture INS-40 correspondante pour le voyage et le point de livraison indiqués. Il enregistre 13 120 comme montant révisé de la vente et 200 comme prestations terminales distinctes, ce qui donne le total comparatif de 13 320. Il rejette l’affirmation selon laquelle le seul montant FOB de 12 000 constituerait un résultat final moins coûteux à destination.
La sélection est limitée à ces offres acceptées. Elle ne démontre pas une économie habituelle en CIF, ne compare pas tous les transporteurs possibles, ni n’évalue le temps de coordination acheteur. Si le vendeur CIF n’avait pas obtenu la couverture demandée, ou si la portée de l’un des terminaux restait indéterminée, cette comparaison complète ne serait pas encore disponible.
Distinguez clairement l’assurance et le risque transport des frais payés à destination.
Explication actuelle des Incoterms® 2020 de la CCI identifie les clauses d’assurance cargo de l’Institute (C) comme niveau d’assurance par défaut du CIF et autorise un accord sur une couverture supérieure. La couverture minimale ne constitue pas une protection exhaustive contre toutes les causes de perte. C’est pourquoi F-40 établit un calendrier de couverture standard plutôt que de se contenter de comparer la prime incluse avec la facture de l’assureur FOB.
Règles officielles FOB/CIF de la CCI distinguent livraison, transport, assurance et coûts. Le transfert habituel du risque marchandise en CIF demeure la livraison à bord au lieu d’origine, même si le vendeur paie le transport et l’assurance convenus jusqu’à la destination désignée. Le modèle suppose une exécution normale ; les exceptions applicables liées à l’avis ou au défaut restent néanmoins pertinentes. Un prix « destination » ne signifie pas que le vendeur supporte tous les risques de transit jusqu’à l’arrivée effective de la marchandise.
Lisez ensemble les éléments probants de l’assurance, la franchise, les conditions, les exclusions, la période de transit et la procédure de réclamation. Une limite conventionnelle de police ou une description fondée sur la Clause (A) ne garantit pas que toute perte sera couverte ni qu’une réclamation aboutira. Ce calendrier ne remplace pas l’acceptation effective de l’assureur pour une expédition donnée.
Le déchargement suit également la portée réelle du transport. Lorsqu’il est déjà inclus dans le contrat de transport du vendeur CIF, il ne constitue pas automatiquement un coût supplémentaire pour l’acheteur. F-40 résout cette question à l’aide des plannings des transporteurs et de la distinction claire entre le déplacement terminal et les autres opérations. Il ne déclare pas que toute offre CIF intègre systématiquement tous les services terminaux à destination.

Que reste-t-il en dehors des 13 320 USD choisis ?
Toutes les questions de coûts courants figurant dans la phase déclarée de comparaison sont closes dans le modèle. Les postes suivants restent hors champ des deux offres, avec des responsables et des budgets distincts. Ils ne sont pas considérés comme des coûts nuls :
- Déclaration en douane et intermédiation douanière : l’acheteur ou son représentant importateur doit confirmer la procédure réelle et la portée des services.
- Droits de douane, taxes et redevances gouvernementales : évaluer selon la destination, les marchandises et la nature de la transaction ; aucun taux n’est ici présupposé.
- Collecte, livraison et déchargement terrestres sur le chantier : obtenir une offre séparée pour l’acheminement et l’accès après la phase terminale.
- Frais exceptionnels de délai, d'examen ou de stockage : résoudre le problème si l'événement se produit et vérifier les contrats et tarifs applicables ; aucun montant de précaution n'est ajouté à l'avance.
- Inspections à destination, permis ou travaux de conformité des produits : confirmer les exigences réelles des marchandises et du projet.
Par conséquent, 13 320 est un montant normalisé correspondant à la phase terminale, et non un budget complet « coût arrivé » ou de livraison de projet. Conservez cette étiquette de portée à côté du total lors de sa transmission à un autre acheteur ou comptable.
Envoyez à NOVARMIA les deux devis, la liste de cargaison, les ports ou points désignés, les dates de départ, les prestations incluses dans le fret, les justificatifs d'assurance et les réponses relatives aux services à destination afin d’analyser une comparaison basée sur un seul point final. Indiquez explicitement chaque élément non résolu avant de retenir le total le plus bas.
FAQ
Dois-je ajouter les frais de déchargement si un agent à destination émet une facture séparée ?
Commencez par rapprocher le service effectivement rendu du contrat de transport et du calendrier payé. Une nouvelle facture ne crée pas une nouvelle prestation. Demandez-vous si elle double un déchargement déjà payé, couvre un déplacement distinct ou reflète une charge convenue en dehors du périmètre initial.
Puis-je comparer des offres exprimées dans des devises différentes sans modifier la méthode ?
Utilisez une date de conversion identifiée ainsi qu’une source officielle de taux de change, et maintenez la visibilité de l’exposition aux fluctuations monétaires. Un montant converti peut servir de référence pour une comparaison datée, mais ne garantit pas le taux applicable au moment de l’échéance du paiement.
Que se passe-t-il si l’expédition arrive après la période gratuite d’entreposage indiquée ?
Demandez la base temporelle applicable, le déclencheur et la partie facturante, puis mettez à jour l’itinéraire concerné. La clause F-40 exclut le stockage exceptionnel. Ne reportez pas sa différence de 60 dollars comme si un délai non tarifé ne pouvait pas modifier la décision.
Une assurance conforme supprime-t-elle la nécessité de vérifier l’emballage ?
Non. Vérifiez l’emballage réel par rapport aux marchandises, aux conditions de manutention et aux clauses contractuelles. Une couverture d’assurance comparable ne prouve pas que l’emballage est adapté ni qu’une réclamation liée à l’emballage sera acceptée.


